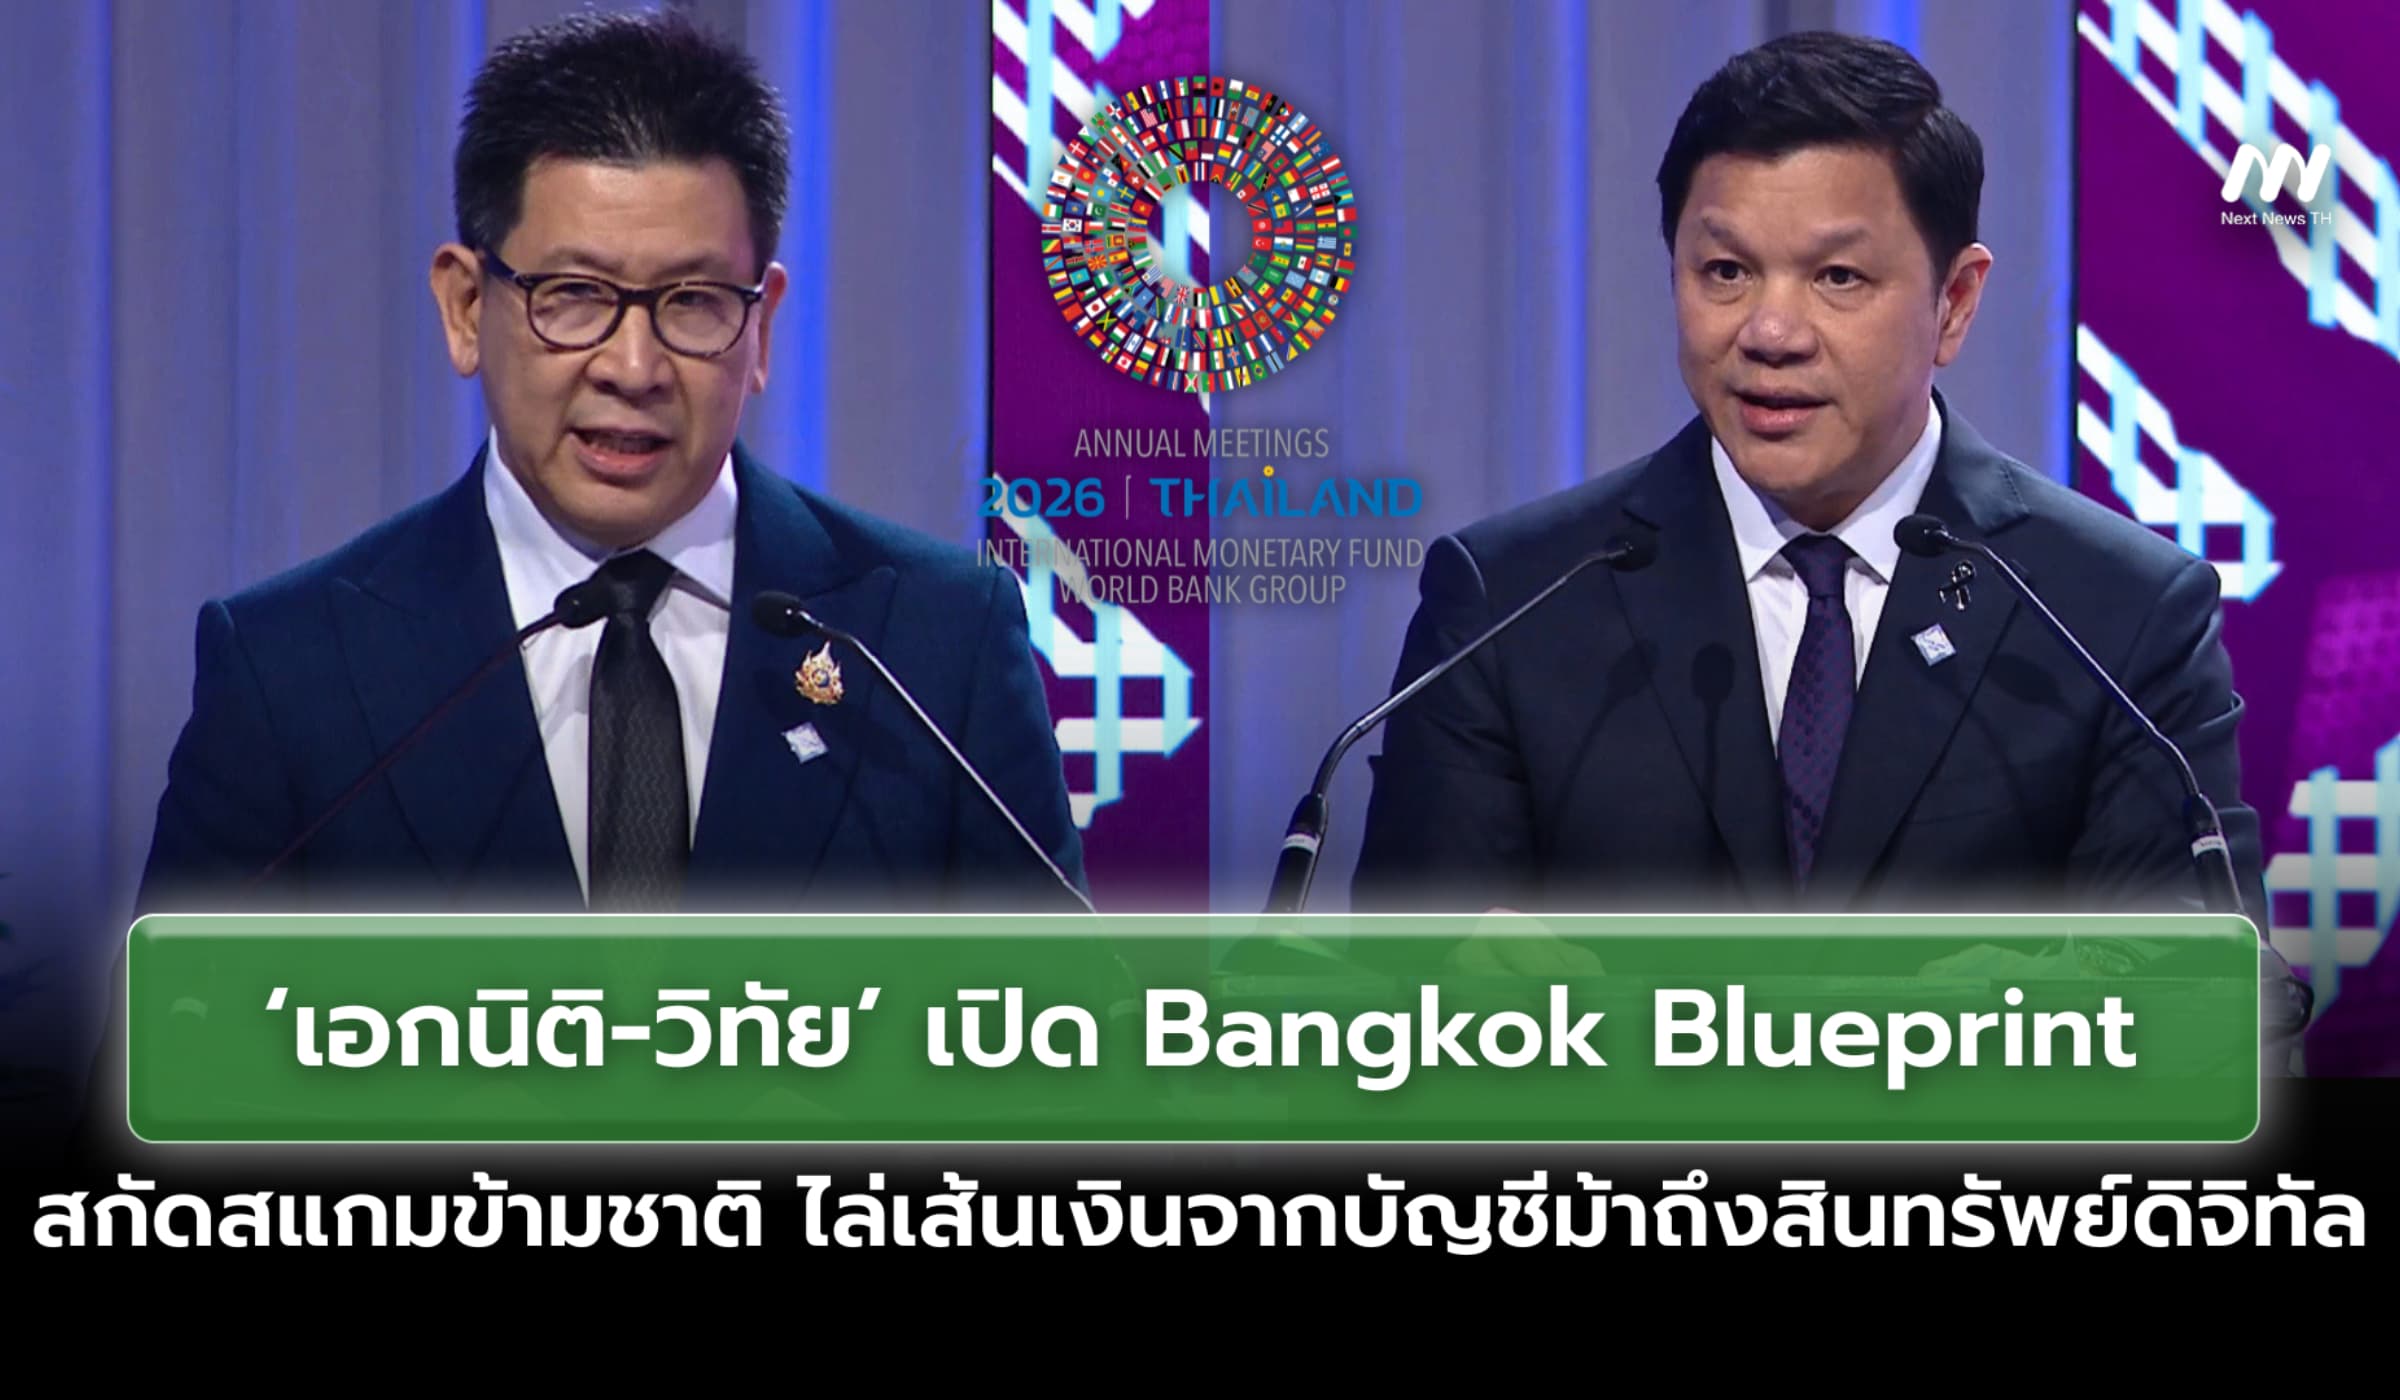

ไทยจับมือ IMF-World Bank เปิดกรอบรับมือโกงการเงินดิจิทัล ตั้งแต่ป้องกัน ตรวจจับ อายัดเงิน ไปจนถึงเยียวยาเหยื่อ ‘เอกนิติ’ ชี้มิจฉาชีพข้ามพรมแดนแต่การรับมือยังติดอยู่ระดับประเทศ - ‘วิทัย’ เผยความเสียหายไทยลดจากกว่า 4.3 หมื่นล้านบาทในปี 2567 เหลือกว่า 9 พันล้านบาทในครึ่งแรกปี 2569 พร้อมยกระดับการตามเส้นเงินที่ไหลจากบัญชีม้าไปสู่เงินสด ทองคำ เงินตราต่างประเทศ และสินทรัพย์ดิจิทัล
เมื่อวันที่ 14 ตุลาคม 2569 นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง และ นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย ร่วมเปิดตัว The Bangkok Blueprint for Fraud-Resilient Financial Services ภายในงาน 2026 Annual Meetings of the International Monetary Fund and the World Bank Group โดยเป็นกรอบแนวทางที่กองทุนการเงินระหว่างประเทศ (International Monetary Fund: IMF) และกลุ่มธนาคารโลก (World Bank Group) จัดทำร่วมกับธนาคารแห่งประเทศไทย เพื่อให้ประเทศต่างๆ ใช้เป็นแนวทางรับมือการฉ้อโกงและการหลอกลวงทางการเงินดิจิทัลอย่างเป็นระบบ ตั้งแต่การป้องกัน ตรวจจับ ตอบสนอง ไปจนถึงการติดตามเงินและเยียวยาผู้เสียหาย
Bangkok Blueprint วางแนวทางหลัก 12 ข้อภายใต้ 5 เสาหลัก ครอบคลุมการสร้างยุทธศาสตร์และฐานกฎหมายที่ชัดเจน การป้องกันและตรวจจับตลอดวงจรการฉ้อโกง การใช้กลไกด้านความมั่นคงไซเบอร์และการต่อต้านการฟอกเงิน การเชื่อมความร่วมมือทั้งในประเทศและข้ามพรมแดน ตลอดจนการคุ้มครองและเยียวยาผู้บริโภค โดยหนึ่งในหลักสำคัญคือการมองปัญหาสแกมแบบทั้งระบบ เนื่องจากการหลอกลวงอาจเริ่มต้นบนโซเชียลมีเดีย แพลตฟอร์มดิจิทัล อีคอมเมิร์ซ หรือเครือข่ายโทรคมนาคม ก่อนเงินจะเข้าสู่ระบบการเงิน จึงไม่สามารถให้สถาบันการเงินรับผิดชอบเพียงฝ่ายเดียว
นายเอกนิติระบุว่า การฉ้อโกงทางดิจิทัลพัฒนาจากรูปแบบหลอกลวงผ่านอีเมลในอดีตมาถึงยุคที่มิจฉาชีพสามารถใช้ AI และ Deepfake เพิ่มความซับซ้อนของการหลอกลวง ขณะที่ธรรมชาติของอาชญากรรมกลายเป็นปัญหาข้ามประเทศอย่างชัดเจน ผู้เสียหายอาจอยู่ประเทศหนึ่ง มิจฉาชีพปฏิบัติการอยู่อีกประเทศ และเงินที่ถูกหลอกอาจถูกส่งต่อไปยังประเทศที่สาม แต่กลไกการรับมือจำนวนมากยังคงทำงานอยู่ภายในพรมแดนของแต่ละประเทศ ทำให้มิจฉาชีพสามารถอาศัยช่องว่างดังกล่าวเคลื่อนย้ายเงินและหลบเลี่ยงการติดตามได้
นายเอกนิติกล่าวว่า Bangkok Blueprint จึงตั้งอยู่บนแนวคิดสำคัญ 3 ด้าน ด้านแรกคือการมองทั้งระบบ เพราะการหลอกลวงอาจเริ่มบนแพลตฟอร์มออนไลน์ ก่อนเงินเคลื่อนผ่านบัญชีธนาคารหลายทอด ทำให้ธนาคาร ผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล และหน่วยงานรัฐต่างมีส่วนรับผิดชอบทั้งการป้องกันและช่วยติดตามเงินคืนเมื่อเกิดเหตุ ด้านที่สองคือ ความร่วมมือระหว่างประเทศ เนื่องจากการทำระบบภายในประเทศให้แข็งแรงเพียงอย่างเดียวไม่เพียงพอ และด้านที่สามคือการออกแบบกรอบให้สามารถนำไปใช้จริงและปรับตามกฎหมายและศักยภาพของแต่ละประเทศ ไม่ใช่ใช้มาตรการเดียวกันทั้งหมด
นายเอกนิติยกตัวอย่างแนวทาง “Connect the Dots” ของไทย ซึ่งเริ่มจากปัญหาว่าข้อมูลของคดีหลอกลวงเดียวกันกระจายอยู่ตามหน่วยงานหลายแห่ง การนำข้อมูลเหล่านั้นมาเชื่อมกันช่วยให้เห็นรูปแบบและช่องโหว่ที่อาจมองไม่เห็นเมื่อแต่ละหน่วยงานทำงานแยกกัน พร้อมระบุว่าโจทย์ต่อไปคือการเชื่อมข้อมูลในลักษณะเดียวกันข้ามประเทศ เพราะ “จุด” ของเครือข่ายมิจฉาชีพไม่ได้หยุดอยู่ที่พรมแดน ขณะเดียวกันยังมีเอกสารประกอบ Bangkok Blueprint in Action ที่รวบรวมประสบการณ์จากไทย ฮ่องกง มาเลเซีย และสิงคโปร์ เพื่อถอดบทเรียนจากการนำมาตรการไปใช้จริง
ด้านนายวิทัยกล่าวว่า การเงินดิจิทัลทำให้บริการทางการเงินรวดเร็วขึ้น ต้นทุนต่ำลง และประชาชนเข้าถึงได้มากขึ้น แต่การเชื่อมโยงที่เพิ่มขึ้นก็นำความเสี่ยงใหม่ตามมา 3 ด้าน ได้แก่ การเพิ่มขึ้นของสแกมและอาชญากรรมดิจิทัล ความเสี่ยงด้านไซเบอร์และระบบปฏิบัติการ และความเสี่ยงจาก AI และเทคโนโลยีใหม่ ที่พัฒนาเร็วกว่ากฎเกณฑ์และมาตรการกำกับดูแล หลักคิดของธนาคารแห่งประเทศไทยจึงอยู่ที่ว่า เมื่อการเงินดิจิทัลเดินหน้า ความไว้วางใจและความสามารถในการรับมือความเสี่ยงต้องเดินหน้าไปพร้อมกัน
นายวิทัยระบุว่า ความเสียหายจากการฉ้อโกงทั่วโลกในปี 2568 ถูกประเมินไว้มากกว่า 442,000 ล้านดอลลาร์สหรัฐ ขณะที่จำนวนกรณีฉ้อโกงทางไซเบอร์เพิ่มขึ้นเกือบ 3 เท่าในรอบทศวรรษ และเอเชียคิดเป็น 67% ของความเสียหายจากการฉ้อโกงทั่วโลกในปี 2567 สำหรับประเทศไทย ความเสียหายอยู่ที่มากกว่า 43,000 ล้านบาทในปี 2567 ลดเหลือประมาณ 32,000 ล้านบาทในปี 2568 และในช่วงครึ่งแรกของปี 2569 ลดเหลือกว่า 9,000 ล้านบาท ซึ่งนายวิทัยมองว่าเป็นผลที่แสดงให้เห็นว่าการทำงานร่วมกันหลายฝ่ายสามารถลดความเสียหายได้จริง
ผู้ว่าการธนาคารแห่งประเทศไทยอธิบายว่า 5 เสาหลักของ Bangkok Blueprint ต้องทำงานควบคู่กัน เพราะ มีกฎหมายแต่ไม่มีการประสานงานก็ไม่เพียงพอ ตรวจพบการโกงแต่ตอบสนองไม่ทันเงินก็อาจหายไป และเพิ่มมาตรการควบคุมโดยไม่คุ้มครองผู้บริโภคก็ไม่สามารถรักษาความเชื่อมั่นได้ ดังนั้นการรับมือจึงต้องครอบคลุมตั้งแต่การออกแบบผลิตภัณฑ์ให้ปลอดภัย การป้องกันเชิงรุก การตรวจจับแบบทั้งระบบ การตอบสนองและกู้คืนเงิน ไปจนถึงการบังคับใช้กฎหมายและการเยียวยาผู้เสียหาย
สำหรับประเทศไทย นายวิทัยระบุว่า แนวทางได้เริ่มเปลี่ยนจากการควบคุมความเสี่ยงแยกเป็นรายสถาบันไปสู่การทำงานแบบทั้งระบบ โดยมาตรการด้านการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยีช่วยเปิดทางให้เกิดการแบ่งปันข้อมูล การระงับบัญชีอย่างรวดเร็ว และการกำหนดความรับผิดชอบร่วมกันระหว่างภาคส่วน เพราะเงินจากการหลอกลวงไม่ได้หยุดอยู่ในบัญชีม้า แต่มักถูกถอนหรือเปลี่ยนรูปไปเป็น เงินสด ทองคำ เงินตราต่างประเทศ หรือสินทรัพย์ดิจิทัล โดยเฉพาะ USDT ทำให้สแกมเชื่อมโยงกับปัญหากระแสเงินผิดกฎหมายในวงกว้างมากขึ้น
นายวิทัยกล่าวว่า ธนาคารแห่งประเทศไทยจึงเพิ่มความเข้มข้นในการติดตามกิจกรรมที่อาจเกี่ยวข้องกับเงินผิดกฎหมาย ทั้งการเพิ่มข้อกำหนดรายงานธุรกรรมถอนเงินสดมูลค่าสูงกว่า 5 ล้านบาท การติดตามธุรกรรมทองคำมูลค่าสูง การกำกับธุรกิจแลกเปลี่ยนเงินตราต่างประเทศ และการทำงานร่วมกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์เพื่อยกระดับการดูแลระบบนิเวศสินทรัพย์ดิจิทัล โดยเฉพาะเส้นทางที่เกี่ยวข้องกับ USDT รวมถึงกำหนดความคาดหวังร่วมกับสถาบันการเงินเพื่อไม่ให้ระบบการเงินไทยถูกใช้เป็นช่องทางรองรับกิจกรรมผิดกฎหมาย
Bangkok Blueprint ยังให้ความสำคัญกับการเปลี่ยนรูปแบบของการฉ้อโกง จากเดิมที่มิจฉาชีพนำเงินออกจากบัญชีโดยเจ้าของไม่อนุญาต ไปสู่การ หลอกให้เจ้าของบัญชีเป็นผู้กดโอนเงินเอง ผ่านการปลอมตัว การลงทุนปลอม Romance Scam รวมถึงการใช้โทรศัพท์ ข้อความ และโซเชียลมีเดียชักจูงเหยื่อ ขณะที่ AI และ Deepfake ช่วยให้มิจฉาชีพสร้างเสียงหรือภาพเลียนแบบคนในครอบครัว ผู้บริหาร เจ้าหน้าที่รัฐ หรือบุคคลมีชื่อเสียงได้สมจริงขึ้น ข้อมูลใน Bangkok Blueprint ยังพบว่า การตกเป็นเหยื่อไม่ได้จำกัดเฉพาะผู้สูงอายุ โดยประมาณ 50-70% ของผู้ใหญ่ทั่วโลกเคยเผชิญความพยายามหลอกลวงออนไลน์ในรูปแบบใดรูปแบบหนึ่ง และกลุ่มอายุ 29-60 ปีก็เป็นหนึ่งในกลุ่มที่มีโอกาสตกเป็นเหยื่อสูง
ด้าน คริสตาลินา จอร์เจียวา กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ ระบุว่า ปัญหาสแกมไม่ใช่เพียงเรื่องคุ้มครองผู้บริโภคหรือการบังคับใช้กฎหมายอีกต่อไป แต่กลายเป็นความเสี่ยงต่อเศรษฐกิจและเสถียรภาพทางการเงิน เพราะระบบการเงินดิจิทัลตั้งอยู่บน “ความไว้วางใจ” หากประชาชนไม่เชื่อว่าตัวตนและเงินของตนได้รับการปกป้อง ความเชื่อมั่นต่อระบบอาจลดลงจนกระทบการเข้าถึงบริการทางการเงิน การทำธุรกิจ และความสามารถของระบบเศรษฐกิจในการรับมือกับแรงกระแทก โดย AI ยิ่งเพิ่มความเร็วและขนาดของภัยดังกล่าว
นางจอร์เจียวาเสนอว่า การรับมือควรเริ่มจาก ยุทธศาสตร์ระดับประเทศและการป้องกันก่อนเกิดเหตุ เพราะยิ่งป้องกันได้มาก ต้นทุนในการแก้ไขและชดเชยผู้เสียหายก็ยิ่งลดลง แต่เมื่อเกิดเหตุแล้วต้องมีระบบตอบสนองที่ทุกฝ่ายรู้บทบาทของตนเอง และต้องไม่ละเลยคำถามเรื่องการเยียวยาเหยื่อ แม้การกำหนดว่าจะชดเชยใคร ในระดับใด และอย่างไร ยังเป็นประเด็นที่แต่ละประเทศต้องหาคำตอบร่วมกัน
ขณะที่ผู้แทนกลุ่มธนาคารโลกในวงเสวนาเปิดตัว The Bangkok Blueprint for Fraud-Resilient Financial Services เสนอว่า ความสามารถในการรับมือการฉ้อโกงควรถูก ฝังไว้ตั้งแต่ขั้นตอนออกแบบผลิตภัณฑ์ทางการเงิน ไม่ใช่เพิ่มภายหลังเมื่อเกิดปัญหาแล้ว พร้อมให้ความสำคัญกับการตรวจรูปแบบธุรกรรมหรือ “Know Your Transaction” ควบคู่กับการรู้จักลูกค้า เพื่อจับพฤติกรรมผิดปกติและบัญชีม้าได้เร็วขึ้น รวมถึงต้องให้ความรู้ผู้ใช้และออกแบบมาตรการคุ้มครองตามความเสี่ยงของแต่ละกลุ่ม เพื่อไม่ให้มาตรการป้องกันที่เข้มงวดเกินไปกลับผลักคนรายได้น้อยออกจากระบบการเงินดิจิทัล
ผู้ร่วมเสวนาจากคณะกรรมการเสถียรภาพทางการเงิน (Financial Stability Board: FSB) ยังชี้ว่า เทคโนโลยีสามารถเพิ่มศักยภาพให้ทั้งฝ่ายมิจฉาชีพและฝ่ายป้องกัน จึงต้องสร้างระบบป้องกันมาตั้งแต่ต้น โดยไม่ควรมองว่าธนาคารต้องรับผิดชอบเพียงฝ่ายเดียว เพราะการหลอกลวงจำนวนมากเดินทางผ่าน บริษัทเทคโนโลยี โซเชียลมีเดีย และแพลตฟอร์มออนไลน์ หากโลกเร่งทำระบบชำระเงินข้ามพรมแดนให้เร็วขึ้น แต่ไม่สร้างกลไกป้องกันและติดตามการโกงไปพร้อมกัน ก็อาจทำให้เงินที่ถูกหลอกเคลื่อนออกนอกประเทศได้เร็วกว่าเดิม
ทั้งนี้ Bangkok Blueprint มีสถานะเป็นกรอบแนวทางระดับสูงที่แต่ละประเทศสามารถปรับใช้ตามบริบท ไม่ใช่ข้อบังคับหรือนโยบายอย่างเป็นทางการที่ IMF และกลุ่มธนาคารโลกกำหนดให้สมาชิกต้องปฏิบัติตาม แต่มีเป้าหมายให้ประเทศต่างๆ ใช้เป็นฐานสร้างความร่วมมือระยะต่อไป โดยนายเอกนิติย้ำว่า หลังการประชุมที่กรุงเทพฯ ไทยต้องการเห็นประเทศต่างๆ นำกรอบดังกล่าวกลับไปใช้งาน และขยายจากการ “เชื่อมจุด” ระหว่างหน่วยงานภายในประเทศ ไปสู่การ เชื่อมข้อมูลและการตอบสนองข้ามพรมแดน เพื่อไม่ให้ระบบการเงินที่รวดเร็วขึ้นกลายเป็นช่องทางให้มิจฉาชีพเคลื่อนเงินได้เร็วกว่าหน่วยงานที่มีหน้าที่หยุดยั้ง
ข้อมูลเพิ่มเติม: The Bangkok Blueprint for Fraud-Resilient Financial Services