
"...สำหรับกรณีของนางสาวสุชาดา เป็นกรณีที่เกิดขึ้นหลังจากประกาศใช้หลักเกณฑ์นี้ แม้นางสาวสุชาดาจะเคยผ่านการตรวจสอบบัญทรัพย์สินมาแล้ว แต่ ป.ป.ช. ยังคงมีอำนาจตรวจสอบย้อนหลังและนำหลักเกณฑ์ใหม่มาใช้พิจารณา ซึ่งนางสาวสุชาดาและคู่สมรสปรากฏเป็นข่าวและอยู่ในความสนใจของประชาชนเป็นอย่างมาก..."
ในช่วงหลายวันที่ผ่านมา นางสาวสุชาดา ซาง แทนทรัพย์ สมาชิกสภาผู้แทนราษฎร (สส.) จังหวัดชัยภูมิ พรรคภูมิใจไทย และนายไทหยาง ซาง คู่สมรส กลายเป็นประเด็นร้อนที่สังคมให้ความสนใจอย่างมาก สืบเนื่องมีจุดเริ่มต้นจากการอภิปรายในสภา นำไปสู่การตั้งข้อสังเกตเกี่ยวกับทรัพย์สินของนางสาวสุชาดาและสามี เช่น นาฬิกา Rolex ที่นางสาวสุชาดาสวมใส่แต่ไม่ปรากฏข้อมูลในบัญชีทรัพย์สิน เงินให้กู้ยืมมูลค่า 1.4 พันล้านของนายไทหยาง ซาง อีกทั้งยังปรากฏข้อมูลว่านายไทหยาง ซาง มีความเกี่ยวพันกับเว็บไซต์พนันออนไลน์รายใหญ่ชื่อ Shuffle.com ประเด็นเหล่านี้ทวีความร้อนแรงขึ้นเรื่อย ๆ จนนำไปสู่การชี้แจงข้อมูลต่อกรมสอบสวนคดีพิเศษ (DSI) และเมื่อวันที่ 26 ต.ค. 2569 ในที่ประชุมคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ (ป.ป.ช.) มีมติให้ตรวจสอบบัญชีทรัพย์สินและหนี้สินของ น.ส.สุชาดา ทุกบัญชีที่เคยยื่นต่อ ป.ป.ช. ระหว่างดำรงตำแหน่งทางการเมือง ตามข้อเสนอของคณะพนักงานไต่สวน หลังพบประเด็นข้อสงสัยเกี่ยวกับความผิดปกติของรายการทรัพย์สินที่ต้องตรวจสอบเพิ่มเติม
จากการตรวจสอบข้อมูลการยื่นบัญชีทรัพย์สินย้อนหลัง พบว่า น.ส.สุชาดา ยื่นบัญชีทรัพย์สินและหนี้สินต่อ ป.ป.ช. มาแล้วอย่างน้อย 7 ครั้ง ตั้งแต่ปี 2564–2569 แบ่งเป็นการยื่นบัญชีในช่วงดำรงตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ และเลขานุการรัฐมนตรีว่าการกระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม รวม 6 ครั้ง และการยื่นบัญชีกรณีเข้ารับตำแหน่ง สส.ชัยภูมิ ในปี 2569 อีก 1 ครั้ง
สำหรับบัญชีทรัพย์สิน 6 ครั้งแรกนั้น ป.ป.ช. เคยเผยแพร่ผลการตรวจสอบว่าไม่พบความผิดปกติ อย่างไรก็ตาม ผลการตรวจสอบดังกล่าวไม่ได้ตัดอำนาจคณะกรรมการ ป.ป.ช. ที่จะดำเนินการตรวจสอบเพิ่มเติม หากภายหลังปรากฏเหตุอันควรสงสัยเกี่ยวกับความถูกต้องหรือความมีอยู่จริงของทรัพย์สิน
ป.ป.ช. ไฟเขียวรื้อสอบทรัพย์สิน 'สส.สุชาดา' ย้อนหลังทุกบัญชี
เปิดเกณฑ์ตรวจทรัพย์สินมีเหตุผิดปกติของ ป.ป.ช.
สำหรับหลักเกณฑ์การตรวจสอบบัญชีทรัพย์สินผิดปกติของ ป.ป.ช. นั้น คณะกรรมการ ป.ป.ช. มีคำสั่งที่ 94/2569 วันที่ 30 มี.ค. 2569 เรื่องหลักเกณฑ์และเงื่อนไขการพิจารณาบัญชีทรัพย์สินและหนี้สินว่ามีเหตุผิดปกติ ลงนามโดย นายสุชาติ ตระกูลเกษมสุข ประธานกรรมการ ป.ป.ช. และมีผลบังคับใช้ตั้งแต่วันที่ 1 เมษายน 2569 เป็นต้นไป
ผู้สื่อข่าวสรุปและเรียบเรียงหลักเกณฑ์มารายงานให้สาธารณชนได้รับทราบ ดังนี้
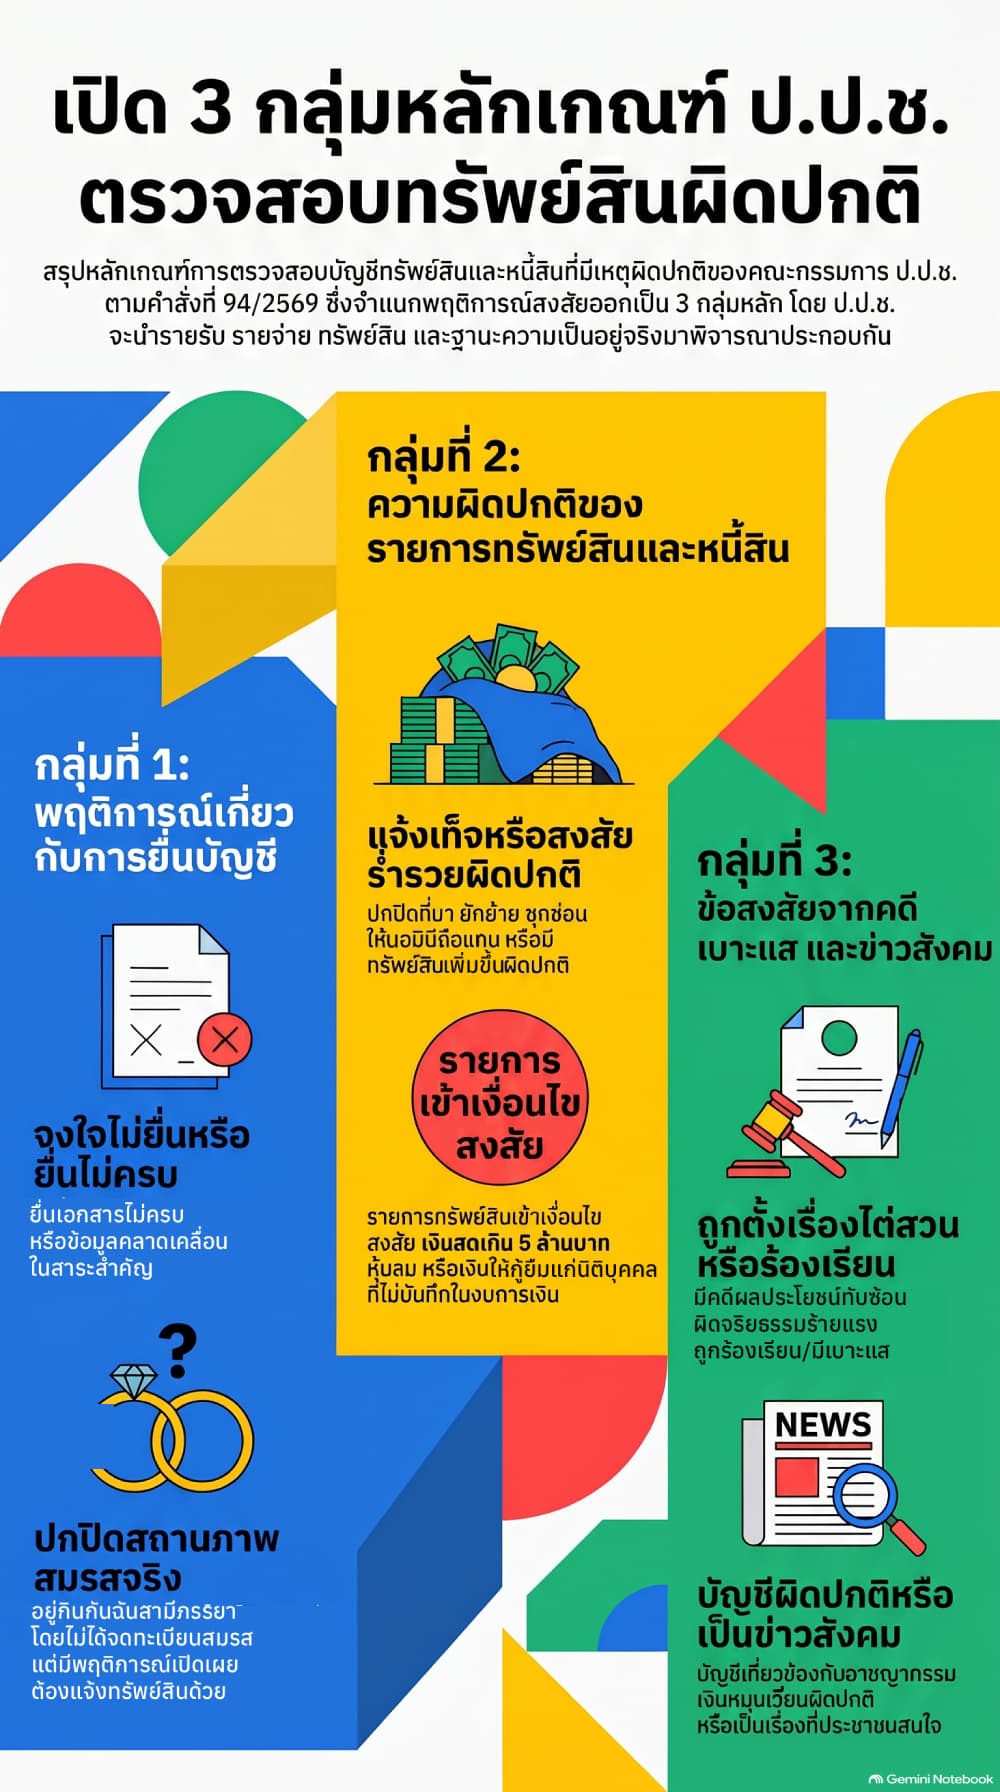
บัญชีทรัพย์สินและหนี้สินที่มีเหตุผิดปกติ คือ บัญชีทรัพย์สินและหนี้สินที่ผู้ตรวจสอบทรัพย์สินตรวจพบว่ามีลักษณะอยู่ใน 3 กลุ่มดังต่อไปนี้
กลุ่มที่ 1: พฤติการณ์ผิดปกติเกี่ยวกับการยื่นบัญชี
จงใจไม่ยื่นบัญชีทรัพย์สินและหนี้สิน หรือเอกสารประกอบ
ยื่นเอกสารไม่ครบถ้วนหรือข้อมูลคลาดเคลื่อนในสาระสำคัญ
มีเหตุอันควรสงสัยเกี่ยวกับสถานภาพสมรสคู่สมรส: กรณีอยู่กินกันฉันสามีภรรยาโดยไม่ได้จดทะเบียนสมรส แต่มีพฤติการณ์เปิดเผย ทาง ป.ป.ช. จะถือว่าเป็นคู่สมรสที่ต้องแจ้งทรัพย์สินด้วย
กลุ่มที่ 2: พฤติการณ์ผิดปกติเกี่ยวกับทรัพย์สินและหนี้สินที่ยื่นไว้
แจ้งข้อมูลเท็จหรือปกปิดข้อเท็จจริง และมีพฤติการณ์อันควรเชื่อได้ว่ามีเจตนาไม่แสดงที่มาของทรัพย์สิน/หนี้สิน
มีเหตุอันควรสงสัยว่าร่ำรวยผิดปกติ/ลดลงมากผิดปกติ ได้ทรัพย์สินมาโดยไม่ชอบ มีการโอน ยักย้าย แปรสภาพ ซุกซ่อน ให้นอมินีถือครองแทน หรือมีทรัพย์สินเพิ่มขึ้น/หนี้สินลดลงมากผิดปกติ
คณะกรรมการ ป.ป.ช. มีมติที่เกี่ยวกับการตรวจสอบทรัพย์สิน/หนี้สิน (ของผู้ยื่น คู่สมรส และบุตรที่ยังไม่บรรลุนิติภาวะ)
-เงินสดหรือเทียบเท่าเงินสด รวมกันตั้งแต่ 5,000,000 บาทขึ้นไป
-ทองคำ รวมกันเท่ากับหรือมากกว่าน้ำหนักที่ธนาคารแห่งประเทศไทย (ธปท.) กำหนดให้รายงาน
-หุ้น/เงินลงทุน มีลักษณะเป็นหุ้นลมหรือหุ้นที่ไม่ได้มีการชำระค่าหุ้นจริง
-สิทธิและสัมปทานผิดปกติเรื่องกรรมสิทธิ์ เช่น ครอบครองที่ดินไม่มีเอกสารสิทธิของรัฐ, ทรัพย์อิงสิทธิ หรือสิทธิสมาชิกสโมสรกีฬาต่าง ๆ
-เงินกู้ยืมบริษัท มีการกู้ยืมเงินหรือให้กู้ยืมแก่นิติบุคคล แต่ไม่ปรากฏการบันทึกในงบการเงิน
กลุ่มที่ 3: ความผิดปกติจากการถูกไต่สวน/บัญชีม้า/เป็นข่าว
ถูก ป.ป.ช. ตั้งเรื่องไต่สวน เช่น มีคดีผลประโยชน์ทับซ้อน (มาตรา 126), ผิดมาตรฐานจริยธรรมอย่างร้ายแรง หรือเรื่องส่งมาจาก ปปง.
ถูกร้องเรียน/บัตรสนเท่ห์ มีคำกล่าวหาหรือเบาะแสว่าจงใจไม่ยื่นทรัพย์สินหรือยื่นบัญชีเท็จ
บัญชีเงินฝากผิดปกติ เช่น บัญชีที่มีความเกี่ยวข้องกับอาชญากรรมทางเทคโนโลยี หรือบัญชีที่มีเงินหมุนเวียนเข้า-ออกจำนวนมากและบ่อยผิดปกติ
ตกเป็นข่าว/เป็นเรื่องที่อยู่ในความสนใจของประชาชน
นอกจากนี้ในหลักเกณฑ์ข้างต้นยังระบุถึงแนวทางการตรวจสอบของ ป.ป.ช. อีกด้วยว่า ในการตัดสินว่าบัญชีทรัพย์สินมีความผิดปกติจริงหรือไม่ ป.ป.ช. จะไม่ดูแค่ตัวเลขในกระดาษ แต่จะนำ รายรับ รายจ่าย ทรัพย์สิน และฐานะความเป็นอยู่จริง ของผู้ยื่น คู่สมรส และบุตรที่ยังไม่บรรลุนิติภาวะมาพิจารณาประกอบด้วย โดยบัญชีที่อยู่ระหว่างการตรวจสอบเดิมหากยังตรวจสอบไม่เสร็จสิ้น ให้ใช้เกณฑ์ใหม่นี้พิจารณาต่อได้ทันที และหากมีปัญหาในการปฏิบัติ คณะกรรมการ ป.ป.ช. มีอำนาจตีความและวินิจฉัยชี้ขาดถือเป็นที่สุด
สำหรับกรณีของนางสาวสุชาดา เป็นกรณีที่เกิดขึ้นหลังจากประกาศใช้หลักเกณฑ์นี้ แม้นางสาวสุชาดาจะเคยผ่านการตรวจสอบบัญทรัพย์สินมาแล้ว แต่ ป.ป.ช. ยังคงมีอำนาจตรวจสอบย้อนหลังและนำหลักเกณฑ์ใหม่มาใช้พิจารณา ซึ่งนางสาวสุชาดาและคู่สมรสปรากฏเป็นข่าวและอยู่ในความสนใจของประชาชนเป็นอย่างมาก
ส่วนผลการตรวจสอบของ ป.ป.ช. จะเป็นอย่างไร ต้องติดตามกันต่อไป
หลักเกณฑ์_ป.ป.ช._ตรวจสอบทรัพย์สินผิดปกติ