
"...เกี่ยวกับกรณีนี้ หากกรมสรรพากรเดินหน้าฟ้องล้มละลาย นายทักษิณ จากหนี้ภาษีค้างชำระกว่า 17,493 ล้านบาท เรื่องนี้อาจไม่ใช่แค่ปัญหาส่วนตัวของนายทักษิณเท่านั้น แต่อาจส่งผลกระทบต่อภาพลักษณ์และธุรกิจที่เกี่ยวข้องกับครอบครัวชินวัตรด้วย ทั้งในเรื่องภาพลักษณ์ของครอบครัว รวมถึงอิทธิพลและเครือข่ายทางการเมือง..."
วิบากกรรมภาษี จากกรณีการซื้อขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) เมื่อปี 2549 ของ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี กำลังกลายเป็นประเด็นทางกฎหมายสำคัญที่ต้องจับตาอีกครั้ง
เมื่อสำนักข่าว Next News ได้รับการยืนยันว่า ในช่วงปลายเดือนกันยายน 2569 ที่ผ่านมา กรมสรรพากรได้ทำหนังสือถึงอัยการสูงสุด (อสส.) เพื่อขอให้พิจารณาแต่งตั้งพนักงานอัยการดำเนินคดีล้มละลายกับนายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี จากหนี้ภาษีอากรคงค้างจำนวน 17,493,552,447.52 บาท
ยึด-อายัดได้แค่ 200 ล.! สรรพากรลุยฟ้องล้มละลาย'ทักษิณ' ค้างภาษีหมื่นล.
ความเคลื่อนไหวดังกล่าวเกิดขึ้น ตามคำพิพากษาของศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองและศาลภาษีอากรกลาง สรุปว่า นายทักษิณ ได้ให้นายพานทองแท้ และนางสาวพินทองทา บุตรชายและบุตรสาวถือหุ้นไว้แทนตนเอง การที่บริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ได้ขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) ให้นายพานทองแท้ และนางสาวพินทองทา ในวันที่ 23 มกราคม 2549 ในราคาหุ้นละ 1 บาท ซึ่งเป็นราคาที่ต่ำกว่าราคาตลาด เพราะในวันดังกล่าวกระดานซื้อขายหุ้นรายใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย หุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) มีราคาตลาดของกระดานซื้อขายรายใหญ่หุ้นละ 49.25 บาท
ดังนั้น ส่วนต่างของราคาตลาดกับราคาที่ซื้อขายหุ้นละ 48.25 บาท (49.25-1) ของนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) จึงถือเป็นเงินได้ของนายทักษิณ (ตัวการ) ตามมาตรา 39 และมาตรา 40(2) แห่งประมวลรัษฎากร
เจ้าพนักงานประเมินจึงได้ทำการตรวจสอบข้อมูลการยื่นแบบแสดงรายการภาษีของนายทักษิณฯ (ตัวการ) พบว่า ได้ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90) สำหรับปีภาษี 2549 โดยมิได้นำเงินได้พึงประเมินจากการที่ บริษัท แอมเพิล ริช ฯ ได้ขายหุ้นบริษัท ชิน คอร์ปอเรชั่นฯ ให้กับนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) ในราคาต่ำกว่าราคาตลาด ซึ่งถือเป็นเงินได้ตามมาตรา 40(2) แห่งประมวลรัษฎากร จำนวน 15,883,900,000 บาท (329,200,000 หุ้น x 48.25 บาท) ไปรวมคำนวณเพื่อเสียภาษี ทำให้แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (แบบ ภ.ง.ด.90) สำหรับปีภาษี 2549 ที่นายทักษิณ ยื่นรายการไว้ แสดงรายการเงินได้พึงประเมินไว้ไม่ครบถ้วน
เมื่อนำเงินได้ จำนวน 15,883,900,000 บาท มารวมคำนวณภาษีเงินได้บุคคลธรรมดาให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กำหนดแห่งประมวลรัษฎากร เป็นผลให้นายทักษิณฯ ต้องชำระภาษีเงินได้บุคคลธรรมดาเพิ่มเติม เจ้าพนักงานประเมินจึงอาศัยอำนาจตามมาตรา 20 และมาตรา 61 แห่งประมวลรัษฎากร ประเมินภาษีเงินได้บุคคลธรรมดา จำนวน 5,876,528,397.10 บาท พร้อมเบี้ยปรับตามมาตรา 22 แห่งประมวลรัษฎากร อีกจำนวน 1 เท่าของจำนวนเงินภาษีที่ต้องชำระ และเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร ในอัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ของเงินภาษีที่ต้องเสียหรือนำส่งโดยไม่รวมเบี้ยปรับ การคำนวณเงินเพิ่มให้นับเมื่อพ้นกำหนดเวลาการยื่นรายการหรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี จำนวน 5,876,528,397.10 บาท (เงินเพิ่มคำนวณถึงวันที่ 31 มีนาคม 2560) แต่เงินเพิ่มที่คำนวณได้มิให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่งตามมาตรา 27 วรรคสาม แห่งประมวลรัษฎากรรวมภาษี เบี้ยปรับและเงินเพิ่มที่ต้องรับผิดชำระเพิ่มเติมทั้งสิ้น จำนวน 17,629,585,191.30 บาท
แม้กรมสรรพากรจะดำเนินการเร่งรัดหนี้ ตรวจสอบทรัพย์สิน และมีหนังสือเตือนให้ชำระหนี้หลายครั้ง แต่ยังไม่สามารถจัดเก็บภาษีได้ครบจำนวน จึงนำไปสู่การพิจารณาใช้มาตรการตามกฎหมายล้มละลาย
นายทักษิณไม่เห็นด้วยกับการประเมินและใช้สิทธิต่อสู้คดี โดยศาลภาษีอากรกลางและศาลอุทธรณ์คดีชำนัญพิเศษเคยมีคำพิพากษาให้เพิกถอนการประเมินภาษี ก่อนที่ศาลฎีกาจะพิพากษากลับให้ยกฟ้องในที่สุด
ผลของคำพิพากษาศาลฎีกาทำให้ข้อพิพาทเกี่ยวกับความชอบด้วยกฎหมายของการประเมินภาษีสิ้นสุดลง และเปิดทางให้กรมสรรพากรดำเนินการบังคับชำระหนี้ตามกฎหมายต่อไป
แจ้งเตือน 2 ครั้ง นิ่งเฉยตลอด-ยึด/อายัดได้แค่ 200 กว่าล้าน
ส่วนเหตุผลที่กรมสรรพากร ต้องยื่นฟ้องล้มละลาย นายทักษิณนั้น
สำนักข่าว Next News ได้รับการยืนยันข้อมูลเป็นทางการว่า ปัจจุบันนายทักษิณ คงค้างจ่ายภาษีจำนวนเงิน 17,493,552,447.52 บาท (รวมเงินเพิ่มเต็มตามกฎหมาย)
นอกจากนี้ไม่พบว่า นายทักษิณ มีทรัพย์สินที่จะดำเนินการตามมาตรา 12 แห่งประมวลรัษฎากรได้ โดยเจ้าหน้าที่เร่งรัด ด้วยการได้ส่งหนังสือเตือนให้นายทักษิณ นำเงินไปชำระหนี้ภาษีอากรไม่น้อยกว่าสองครั้ง แต่ละครั้งมีระยะเวลาห่างกันไม่น้อยกว่าสามสิบวัน แต่นายทักษิณ ก็มิได้ชำระให้เสร็จสิ้นไป ดังนี้
(1) เตือนครั้งที่ 1 ตามหนังสือด่วนที่สุด ที่ กค 0721.04/กม.2.7/5834 ลงวันที่ 18 มิถุนายน 2569 ส่งหนังสือเตือนทางไปรษณีย์ลงทะเบียนตอบรับ ณ ภูมิลำเนา มีบุคคลในบ้านเป็นผู้รับหนังสือเตือนไว้เมื่อวันที่ 21 มิถุนายน 2569 ตามมาตรา 8 วรรคหนึ่ง แห่งประมวลรัษฎากร
(2) เตือนครั้งที่ 2 ตามหนังสือที่ กค 0721.04/กม.2.7/7240 ลงวันที่ 3 สิงหาคม 2569 ส่งหนังสือเตือนทางไปรษณีย์ลงทะเบียนตอบรับ ณ ภูมิลำเนา มีบุคคลในบ้านเป็นผู้รับหนังสือเตือนไว้เมื่อวันที่ 5 สิงหาคม 2569 ตามมาตรา 8 วรรคหนึ่ง แห่งประมวลรัษฎากร
กรณีถือว่านายทักษิณ ได้รับหนังสือเตือนดังกล่าวโดยชอบด้วยกฎหมายแล้ว ตามมาตรา 8 แห่งประมวลรัษฎากร แต่มิได้ชำระหนี้ภาษีอากรให้เสร็จสิ้นไป
กรมสรรพากรได้พิจารณาแล้วเห็นว่า นายทักษิณ ได้รับทราบการประเมินภาษีอากรโดยชอบด้วยกฎหมายแล้ว ได้ยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ขอให้ยกเลิกการประเมินของดหรือลดเบี้ยปรับและของดหรือลดเงินเพิ่มโดยไม่ได้ขอทุเลาการเสียภาษีอากร แต่คณะกรรมการฯ ได้พิจารณาแล้ว มีมติให้ยกอุทธรณ์
นายทักษิณ ได้เป็นโจทก์ยื่นฟ้องกรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์เป็นจำเลยต่อศาลภาษีอากรกลาง ศาลภาษีอากรกลางได้มีคำพิพากษาให้เพิกถอนการประเมินของเจ้าพนักงานประเมินและคำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์
ต่อมาศาลอุทธรณ์คดีชำนัญพิเศษ ได้มีคำพิพากษายืนตามคำพิพากษาศาลภาษีอากรกลาง กรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์ ในฐานะจำเลยได้ยื่นคำร้องขออนุญาตฎีกาและฎีกา
ศาลฎีกามีคำสั่งอนุญาตให้ฎีกาและเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลภาษีอากรกลางได้อ่านคำพิพากษาศาลฎีกา ซึ่งได้พิพากษากลับให้ยกฟ้อง ตามคำพิพากษาศาลฎีกาที่ 6890/2568 คดีจึงเป็นที่สุดและมีผลทำให้หนี้ภาษีอากรตามการประเมินเป็นที่สุด คดีถึงที่สุดแล้ว หนี้ภาษีอากรจึงยุติเด็ดขาดกำหนดจำนวนได้โดยแน่นอน
ขณะที่จากการเร่งรัดภาษีอากรค้าง ไม่พบทรัพย์สินอื่นใดที่จะดำเนินการตามมาตรา 12 แห่งประมวลรัษฎากร ได้อีก เจ้าหน้าที่เร่งรัด ได้มีหนังสือเตือนให้นายทักษิณ นำเงินไปชำระหนี้ภาษีอากรแล้วไม่น้อยกว่าสองครั้ง แต่ละครั้งมีระยะเวลาห่างกันไม่น้อยกว่าสามสิบวัน
แต่นายทักษิณ ก็มิได้นำเงินไปชำระหนี้ภาษีอากรให้เสร็จสิ้นไป
พฤติการณ์เข้าข้อสันนิษฐานของกฎหมายว่าเป็นบุคคลผู้มีหนี้สินล้นพ้นตัว ประกอบกับนายทักษิณ เป็นบุคคลธรรมดามีหนี้ที่กำหนดจำนวนได้แน่นอนไม่น้อยกว่าหนึ่งล้านบาท อันเข้าหลักเกณฑ์ที่จะดำเนินคดีล้มละลายได้ตามมาตรา 8(9) และมาตรา 9 แห่งพระราชบัญญัติล้มละลาย พุทธศักราช 2483
กรมสรรพากร จึงมีความประสงค์จะฟ้องนายทักษิณฯ ให้ตกเป็นบุคคลล้มละลาย
เขย่าตระกูลชินวัตร! หากเข้าสู่กระบวนการล้มละลาย จะเกิดอะไรขึ้น?
อย่างไรก็ดี เกี่ยวกับกรณีนี้ หากกรมสรรพากรเดินหน้าฟ้องล้มละลาย นายทักษิณ จากหนี้ภาษีค้างชำระกว่า 17,493 ล้านบาท เรื่องนี้อาจไม่ใช่แค่ปัญหาส่วนตัวของนายทักษิณเท่านั้น แต่อาจส่งผลกระทบต่อภาพลักษณ์และธุรกิจที่เกี่ยวข้องกับครอบครัวชินวัตรด้วย ทั้งในเรื่องภาพลักษณ์ของครอบครัว รวมถึงอิทธิพลและเครือข่ายทางการเมือง
แต่เงื่อนปมที่น่าสนใจมากกว่านั้น คือ หากศาลสั่งพิทักษ์ทรัพย์เด็ดขาด นายทักษิณจะถูกจำกัดสิทธิในการจัดการทรัพย์สินของตัวเอง โดยเจ้าพนักงานพิทักษ์ทรัพย์จะเข้ามาตรวจสอบและรวบรวมทรัพย์สินตามกฎหมาย เพื่อนำไปชำระหนี้ให้เจ้าหนี้
นอกจากนี้ ยังอาจมีการตรวจสอบเส้นทางการเงิน การถือหุ้น และการโอนทรัพย์สินในอดีตว่า มีทรัพย์สินใดเป็นของนายทักษิณจริง แม้จะอยู่ในชื่อบุคคลอื่นหรือไม่ อย่างละเอียดมากขึ้น
นี่จึงเป็นอีกประเด็นสำคัญที่ต้องจับตาว่า คดีภาษี 1.74 หมื่นล้านบาทครั้งนี้ จะส่งผลกระทบต่อนายทักษิณเพียงคนเดียว หรือจะมีประเด็นเกี่ยวกับทรัพย์สินและธุรกิจที่เชื่อมโยงกับครอบครัวชินวัตรให้ต้องตรวจสอบเพิ่มเติมหรือไม่
แต่ก็มีข้อมูลสำคัญชุดหนึ่ง ที่ไม่ควรถูกมองข้าม คือ มีรายงานข่าวว่า ในการเร่งรัดหนี้ภาษีอากรคงค้าง ที่ผ่านมา เจ้าหน้าที่ได้ดำเนินการสอบสวนทรัพย์สิน ของนายทักษิณ รวมทั้งสิทธิเรียกร้องต่างๆ พบว่า นายทักษิณ มีกรรมสิทธิ์และสิทธิครอบครองทรัพย์หลายส่วนทั้งบัญชีเงินฝากธนาคาร ที่ดิน รถยนต์ การถือหุ้นในนิติบุคคล รวมมูลค่ากว่า200ล้านบาท บางรายการ กรมสรรพากร ได้มีการยึดไว้แล้ว และอยู่ระหว่างดำเนินการขายทอดตลาด
ขณะที่ก่อนหน้านี้ มีข้อมูลสำคัญเกี่ยวกับทรัพย์สินของ นายทักษิณ ถูกเปิดเผยต่อสาธารณะ ว่ามีจำนวนมากหมายหลายหมื่นล้าน
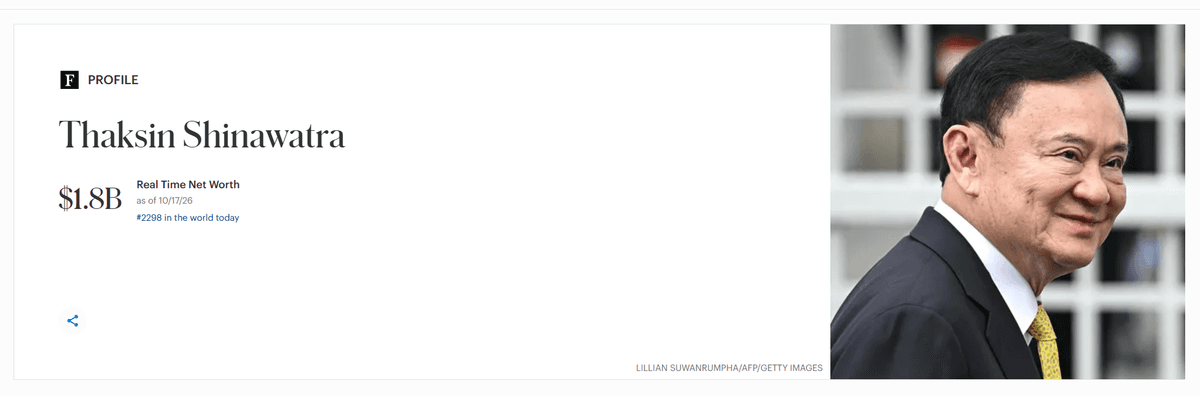
โดยจากข้อมูลการจัดอันดับมหาเศรษฐีของนิตยสาร Forbes ทรัพย์สินสุทธิล่าสุดของ ทักษิณ ชินวัตร มีมูลค่าอยู่ที่ 1.8 พันล้านดอลลาร์สหรัฐ (หรือคิดเป็นเงินไทยประมาณ 5.88 หมื่นล้านบาท) โดยรั้งอันดับที่ 14 ของมหาเศรษฐีไทย (https://www.forbes.com/profile/thaksin-shinawatra/)
ทำไมกรมสรรพากรถึงตรวจสอบพบกรรมสิทธิ์และสิทธิครอบครองทรัพย์ของ นายทักษิณ ได้เพียงแค่ 200 ล้านบาทเท่านั้น
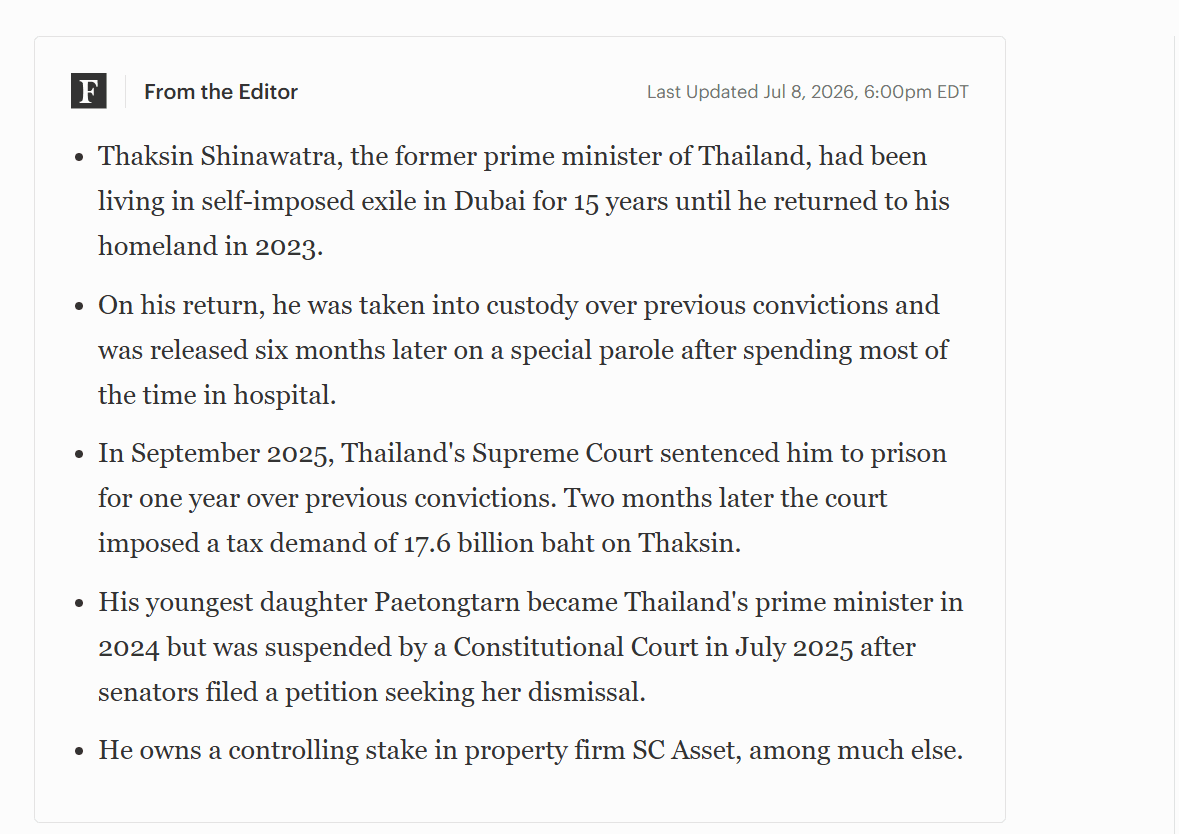
แต่บนความเคลื่อนไหวและข้อสงสัยนานาประการเกี่ยวกับทรัพย์สินที่แท้จริงของนายทักษิณ ว่ามีอยู่เท่าไหร่กันแน่
ท่าทีของ อัยการสูงสุด ดูเหมือนจะสิ่งที่ต้องถูกจับตามองมากที่สุดเช่นกันว่า สุดท้ายแล้วจะเห็นอย่างไรต่อคำขอของกรมสรรพากร
เห็นควรแต่งตั้งอัยการให้ดำเนินคดีล้มละลายกับนายทักษิณหรือไม่ หรือจะมีความเห็นแย้งให้กรมสรรพากรรวบรวมพยานหลักฐานเพิ่มเติมก่อน
บทสรุปสุดท้าย ท่าทีของอัยการสูงสุด ต่อกรณีนี้ จะออก "หัว" หรือ "ก้อย"
จับตาดูกันต่อไป แบบห้ามกะพริบตาโดยเด็ดขาด
อ่านข่าวประกอบ:
สรรพากรเตรียมยึดทรัพย์ 'ทักษิณ'! ไม่ยอมชำระภาษีขายหุ้นชินฯ 1.7 หมื่นล.
'ทักษิณ'ฟ้องสรรพากรค้านยึดทรัพย์เพิ่ม เงินหุ้นชินฯ4.6หมื่นล.ถูกยึดแล้ว
ทนายเปิดเหตุผล ‘ทักษิณ’ ยื่นนิรโทษกรรม จวกคนค้านไม่ก้าวข้ามความขัดแย้ง
กรมสรรพากรเดินหน้าเก็บภาษี 'ทักษิณ' เตรียมฟ้องล้มละลายหากจ่ายไม่ครบ