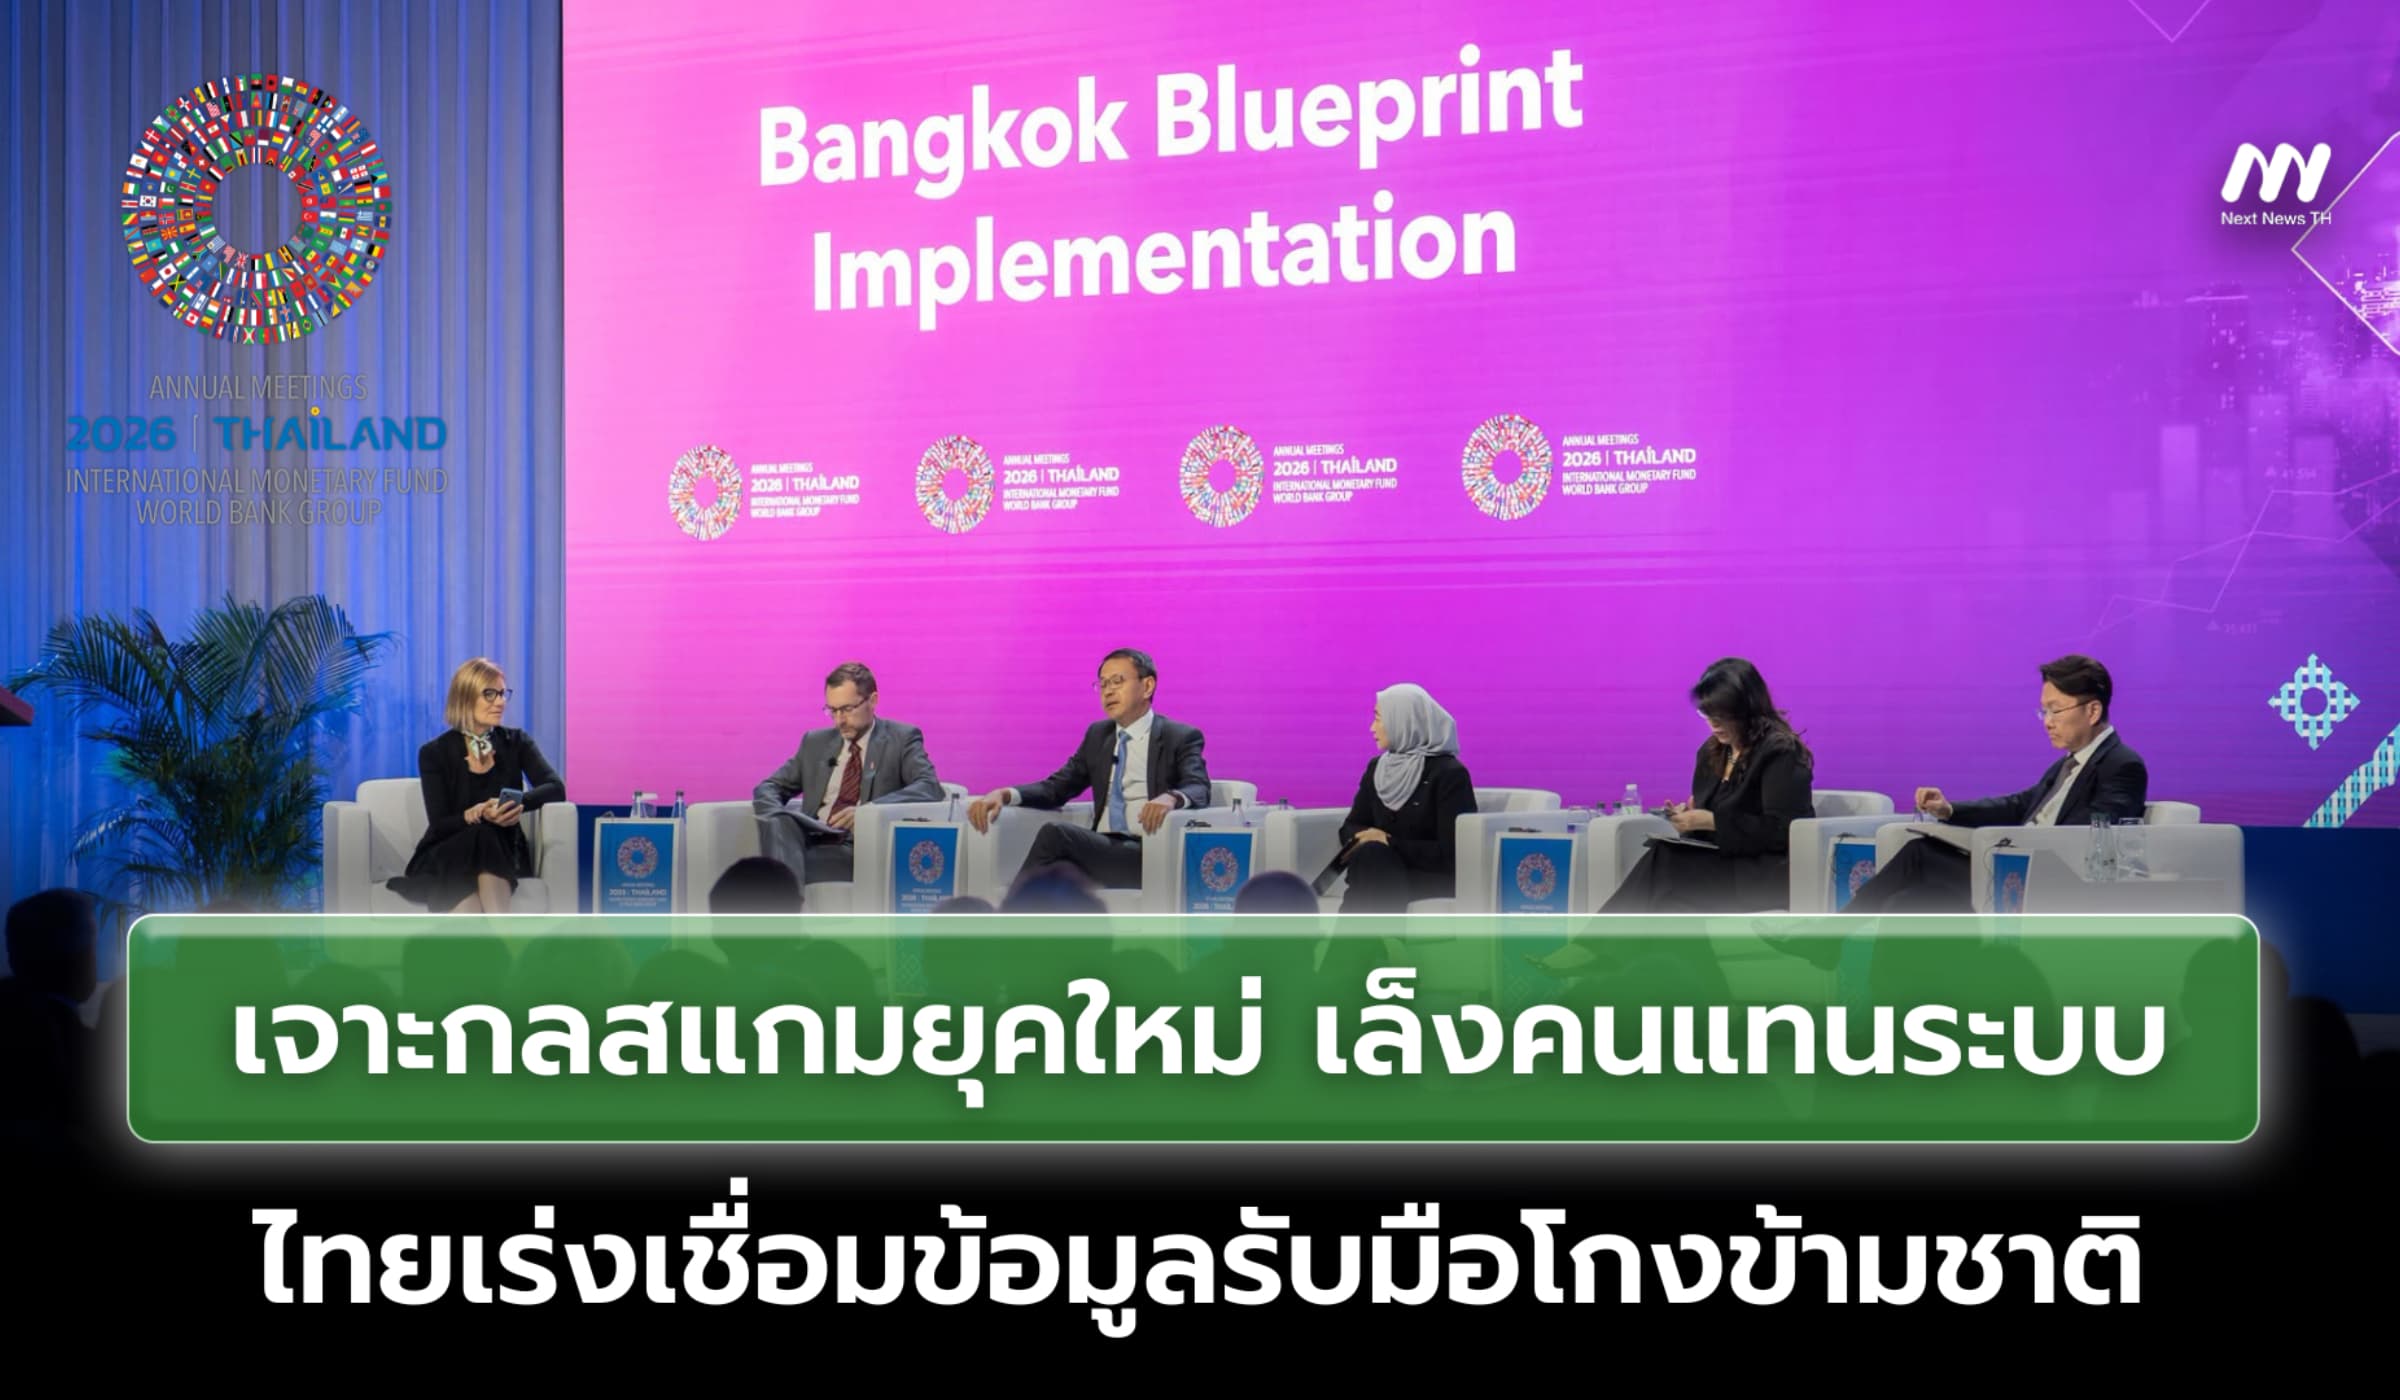

เวที Bangkok Blueprint Implementation เปิดภาพใหม่ภัยสแกมที่ไม่ได้เริ่มจากธนาคาร แต่เริ่มจาก “คน” โซเชียลมีเดีย และแพลตฟอร์มดิจิทัล ขณะที่เงินที่ถูกหลอกสามารถไหลข้ามประเทศได้ภายในไม่กี่นาที ไทยเร่งเชื่อมข้อมูลบัญชีม้า-เบอร์โทร-แพลตฟอร์ม พร้อมดึงบทเรียนมาเลเซีย สิงคโปร์ ฮ่องกง และ FATF สู่ระบบป้องกันตั้งแต่ต้นทาง
เมื่อวันที่ 14 ตุลาคม 2569 หยาน หลิว ผู้อำนวยการฝ่ายกฎหมายของกองทุนการเงินระหว่างประเทศ (International Monetary Fund: IMF) เปิดเผยระหว่างเวที Bangkok Blueprint Implementation ภายในงาน IMF-World Bank Annual Meetings 2026 ว่า เงินที่ถูกหลอกโอนราวครึ่งหนึ่งอาจเคลื่อนออกนอกประเทศภายในเพียง 3 นาที ขณะที่ผู้เสียหายอาจใช้เวลานานถึงประมาณ 20 ชั่วโมง กว่าจะรู้ตัวว่าถูกสแกม ทำให้การติดตาม อายัด และกู้คืนเงินต้องเผชิญกับช่องว่างด้านเวลาอย่างมาก เพราะเมื่อเหยื่อเริ่มขอความช่วยเหลือ เงินอาจถูกส่งต่อผ่านหลายบัญชีและข้ามพรมแดนไปแล้ว โดยเวทีดังกล่าวนำบทเรียนจากไทย ฮ่องกง มาเลเซีย และสิงคโปร์มาถอดเป็นแนวทางปฏิบัติ หลังการเปิดตัว Bangkok Blueprint เพื่อยกระดับการป้องกัน ตรวจจับ อายัด และติดตามเงินให้ทันกับความเร็วของอาชญากรรมทางการเงินดิจิทัล Bangkok Blueprint Implementation
หยาน หลิว ระบุว่า อาชญากรรมรูปแบบนี้ไม่ใช่คดีโดดเดี่ยวอีกต่อไป แต่มีลักษณะเป็นเครือข่าย มีการดำเนินงานข้ามประเทศและเป็นระบบมากขึ้น โดยอาศัยทั้งตลาดซื้อขายข้อมูลตัวตนปลอม บัญชีม้า ช่องทางสื่อสารเข้ารหัส และกลไกฟอกเงิน ขณะที่ AI ช่วยให้มิจฉาชีพสร้างข้อความ หลอกเป้าหมายจำนวนมาก และเคลื่อนย้ายเงินได้เร็วขึ้น
ข้อมูลที่นำเสนอในเวทียังระบุว่า สำนักงานว่าด้วยยาเสพติดและอาชญากรรมแห่งสหประชาชาติ (United Nations Office on Drugs and Crime: UNODC) ประเมินความเสียหายจากสแกมในเอเชียตะวันออก เอเชียตะวันออกเฉียงใต้ ออสเตรเลีย และนิวซีแลนด์ในปี 2568 อยู่ระหว่าง 88.3-114.1 พันล้านดอลลาร์สหรัฐ สะท้อนว่าปัญหาไม่ได้กระทบเพียงเงินในบัญชีของเหยื่อ แต่มีขนาดใหญ่พอที่จะสร้างความเสี่ยงต่อระบบเศรษฐกิจและการเงินได้
สำหรับประเทศไทย ดารณี แซ่จู รองผู้ว่าการธนาคารแห่งประเทศไทย ระบุว่า รูปแบบการหลอกลวงเปลี่ยนไปอย่างชัดเจน จากเดิมที่มิจฉาชีพโจมตีช่องโหว่ทางเทคนิคและนำเงินออกจากบัญชีโดยเจ้าของไม่ได้เป็นผู้โอน มาสู่การโจมตี “ช่องโหว่ของคน” โดยหลอกให้เหยื่อเป็นผู้อนุมัติหรือกดโอนเงินด้วยตัวเอง ขณะที่กรณีที่เกิดจากช่องโหว่ทางเทคนิคแบบเดิมลดลงหลังมีมาตรการปิดช่องโหว่มากขึ้น
ผลสำรวจที่ถูกยกขึ้นในเวทีซึ่งครอบคลุมประชาชนประมาณ 7,000 คน พบว่า ราว 3 ใน 4 เคยเผชิญการหลอกลวง และที่น่าสนใจคือกลุ่มที่มีการศึกษาระดับปริญญาตรีขึ้นไปพบการหลอกลวงถึง 83% เทียบกับกลุ่มประถมศึกษาหรือต่ำกว่าประมาณ 50% ทำให้ ธปท. มองว่า ความรู้ทางการเงินหรือทักษะดิจิทัลเพียงอย่างเดียวไม่สามารถป้องกันการตกเป็นเหยื่อได้ และการรณรงค์ให้ประชาชน “ระวังตัว” อย่างเดียวอาจไม่เพียงพอ
แนวทางของไทยจึงเริ่มขยับจากการตามแก้ปัญหาหลังเงินถูกโอน ไปสู่ การพยายามหยุดมิจฉาชีพก่อนเข้าถึงเหยื่อ หนึ่งในเครื่องมือสำคัญคือระบบ Central Fraud Registry (CFR) ที่รวมข้อมูลเกี่ยวกับการฉ้อโกงและบัญชีม้า โดยเดิมใช้เพื่อตามเส้นเงินและดำเนินคดี ก่อนขยายมาใช้เชิงป้องกันมากขึ้น
จุดสำคัญของ CFR คือการยกระดับจากการจัดการบัญชีม้าทีละบัญชี ไปสู่การพิจารณาที่ ตัวเจ้าของบัญชี หากพบว่าบุคคลหนึ่งถูกระบุเป็นบัญชีม้าในธนาคารหนึ่ง ข้อมูลสามารถนำไปใช้ป้องกันไม่ให้บัญชีอื่นของบุคคลเดียวกันในธนาคารอื่นถูกใช้เป็นบัญชีม้าต่อได้ ขณะที่เป้าหมายต่อไปคือขยายข้อมูลให้ครอบคลุมเบอร์โทรศัพท์ อีเมล และข้อมูลจากแพลตฟอร์ม เพื่อเตือนประชาชนได้ก่อนที่จะติดต่อหรือโอนเงินให้บุคคลที่มีความเชื่อมโยงกับการหลอกลวง
ไทยยังใช้กฎหมายเพื่อขยายการรับผิดชอบออกไปนอกภาคธนาคาร โดยมีการกำหนดให้การเปิดบัญชีม้าและการใช้ซิมในทางมิชอบเป็นความผิด จัดตั้ง ศูนย์ปฏิบัติการแก้ไขปัญหาอาชญากรรมออนไลน์ หรือ AOC 1441 และวางฐานกฎหมายสำหรับการแบ่งปันข้อมูล ก่อนขยายไปสู่กรอบความรับผิดชอบร่วมที่ครอบคลุมผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล ระบบชำระเงิน และผู้ให้บริการสินทรัพย์ดิจิทัล เพื่อผลักดันให้ทุกฝ่ายลงทุนป้องกันตั้งแต่ต้นทาง
ขณะที่มาเลเซียใช้ National Fraud Portal เชื่อมตั้งแต่การรับแจ้งเหตุ การตามเส้นทางเงิน ไปจนถึงการกู้คืนเงินแบบอัตโนมัติ ทำให้ธนาคารปลายทางได้รับสัญญาณเตือนและสามารถระงับหรือชะลอการโอนได้เร็วขึ้น โดยมาเลเซียระบุว่าสามารถ ลดเวลาการติดตามเส้นทางเงินได้ประมาณ 75% และช่วยตรวจจับบัญชีม้าได้เร็วขึ้น พร้อมเน้นว่าการมีแพลตฟอร์มร่วมเพียงระบบเดียวช่วยลดต้นทุนและทำให้ธนาคาร อีวอลเล็ต และผู้ให้บริการอื่นทำงานด้วยมาตรฐานเดียวกัน
สิงคโปร์เลือกแก้ปัญหาที่พฤติกรรมของผู้ใช้ โดยมองว่ามิจฉาชีพมักอาศัย ความกลัว ความโลภ ความเร่งด่วน ความไว้ใจ และอำนาจของผู้ที่ถูกแอบอ้าง จึงร่วมกับธนาคารสร้าง “จังหวะหยุดคิด” ก่อนธุรกรรมเสี่ยง เช่น การเพิ่มผู้รับเงินใหม่ การเพิ่มวงเงิน หรือการโอนเงินก้อนใหญ่ รวมถึงใช้ข้อความเตือนที่สัมพันธ์กับสถานการณ์จริงแทนคำเตือนทั่วไป และในบางกรณีเจ้าหน้าที่สามารถสั่งจำกัดธุรกรรมชั่วคราว หากพบว่าเหยื่อยังคงพยายามส่งเงินให้มิจฉาชีพแม้ได้รับคำเตือนแล้ว
นอกจากนี้ สิงคโปร์ยังพบว่า เกือบ 90% ของคดีสแกมในช่วงครึ่งแรกของปีเริ่มต้นจากโซเชียลมีเดีย แอปส่งข้อความ หรือแพลตฟอร์มอีคอมเมิร์ซ จึงกำหนดหน้าที่ให้แพลตฟอร์มออนไลน์เข้ามามีส่วนรับผิดชอบในการป้องกัน และเปิดทางให้รัฐกำหนดโทษสูงสุดถึง 10 ล้านดอลลาร์สิงคโปร์ หากไม่ปฏิบัติตามข้อกำหนดต่อต้านสแกม เช่น การป้องกันไม่ให้บัญชีแปลกหน้าติดต่อผู้ใช้โดยง่าย หรือการแจ้งเตือนความเสี่ยงจากบัญชีต้องสงสัย
ด้านฮ่องกงใช้การแบ่งปันข้อมูลระหว่างธนาคารเพื่อเร่งตรวจจับธุรกรรมผิดปกติ โดยหลังขยายระบบให้ครอบคลุมข้อมูลบัญชีบุคคล ระบบสามารถช่วยตำรวจสกัดเงินได้ 130 ล้านดอลลาร์ฮ่องกงภายใน 10 เดือน หรือคิดเป็นประมาณ 2% ของความเสียหายจากสแกมในฮ่องกงปี 2568 อย่างไรก็ตาม ผู้แทนฮ่องกงมองว่าขั้นต่อไปต้องเปิดทางให้ธนาคารแลกเปลี่ยนข้อมูลกับค่ายโทรศัพท์ แพลตฟอร์มโซเชียลมีเดีย และสถาบันการเงินในต่างประเทศ เพราะเส้นทางเงินไม่ได้หยุดอยู่ภายในประเทศเดียว
ไจลส์ ทอมสัน ประธานคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน (Financial Action Task Force: FATF) ระบุว่า การฉ้อโกงถูกยกระดับเป็นหนึ่งใน 3 ประเด็นสำคัญของ FATF เพราะเชื่อมโยงโดยตรงกับการฟอกเงิน การหลบเลี่ยงมาตรการคว่ำบาตร การค้ามนุษย์ และเครือข่ายอาชญากรรมที่ดำเนินการผ่าน Scam Compounds หรือศูนย์สแกม โดยเงินที่หลอกออกจากบัญชีสามารถถูกฟอกและเปลี่ยนไปเป็นสินทรัพย์อื่นแทบจะในเวลาเดียวกัน
FATF ยังเตรียมเผยแพร่รายงานหลังการประชุมเดือนตุลาคมเพื่อเจาะ กระแสเงินผิดกฎหมายจากการฉ้อโกงและบทบาทของ Scam Compounds พร้อมศึกษาว่ามาตรฐานที่ใช้ในกว่า 200 ประเทศควรปรับให้รองรับการแบ่งปันข้อมูลระหว่างรัฐกับเอกชน รวมถึงระหว่างภาคเอกชนด้วยกันหรือไม่ และระบบข่าวกรองทางการเงินจำเป็นต้องเร็วขึ้นเพียงใดเพื่อรับมือเงินที่เคลื่อนย้ายในระดับนาที โดยข้อสรุปจากเวทีชี้ไปในทิศทางเดียวกันว่า การสู้กับสแกมยุคใหม่ต้องยึด 4 เรื่องสำคัญคือ ความเร็ว ความร่วมมือ การป้องกันตั้งแต่ต้นทาง และการเชื่อมข้อมูลทั้งในประเทศและข้ามพรมแดน