
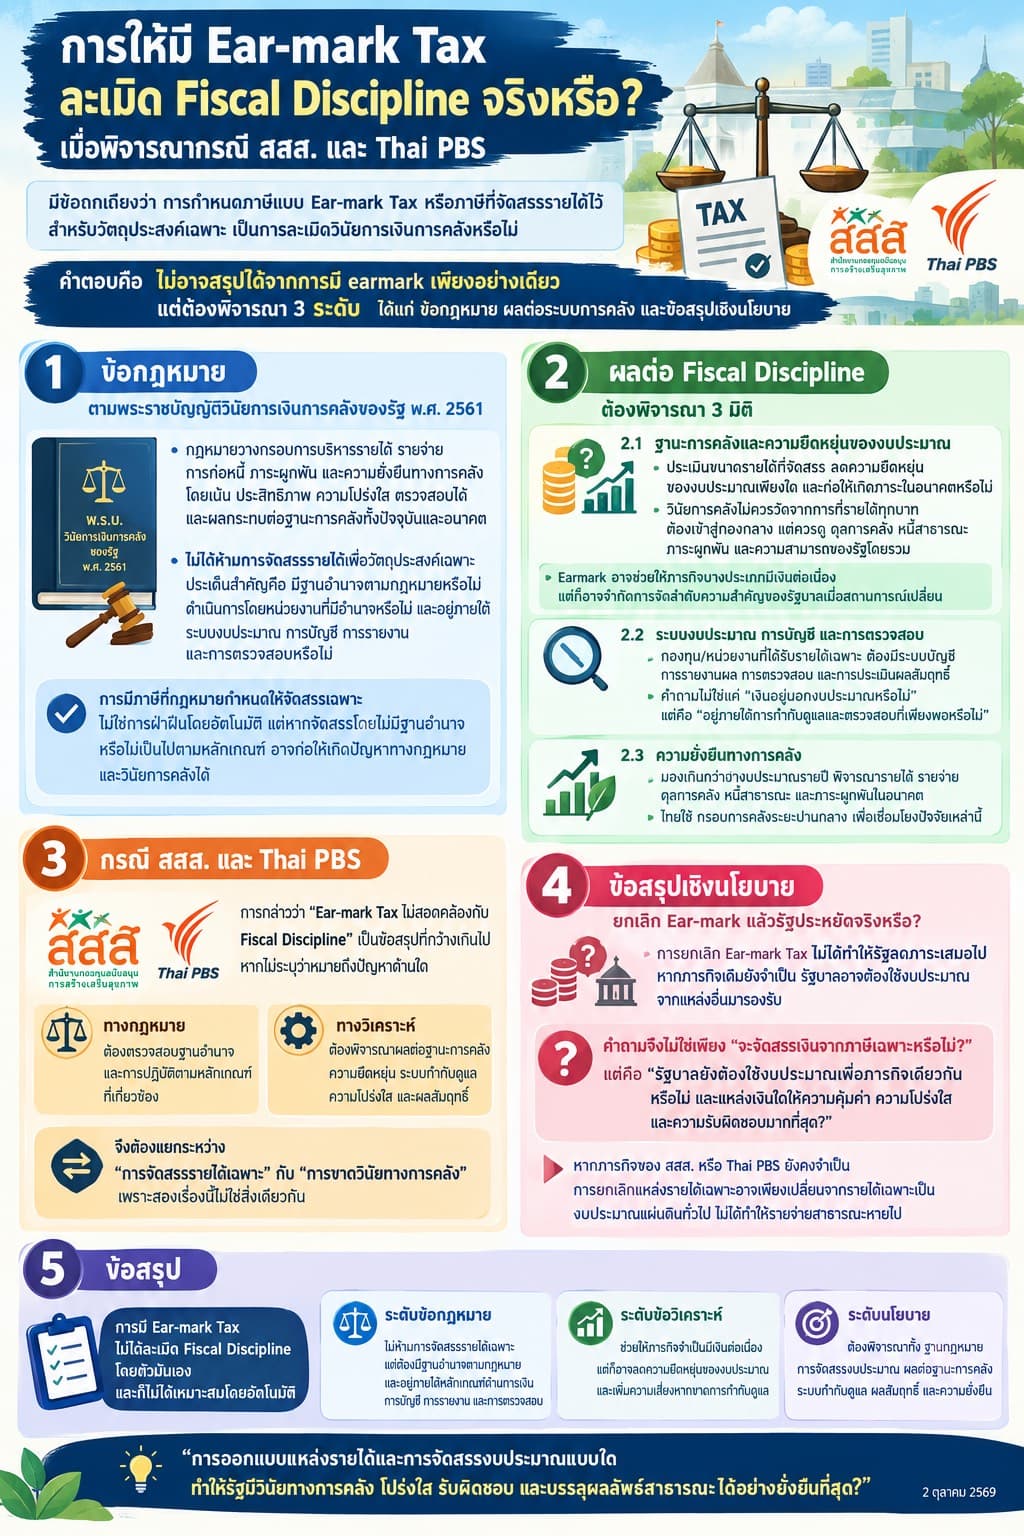
เมื่อ พิจารณา กรณี สสส. และ Thai PBS มีคำถามว่า การกำหนดภาษีแบบ Ear-mark Tax หรือภาษีที่จัดสรรรายได้ไว้สำหรับวัตถุประสงค์เฉพาะ เป็นการละเมิดวินัยการเงินการคลังหรือไม่ การหาข้อสรุปนี้ สามารถพิจารณา อย่างน้อย 3 ระดับ ได้แก่ ข้อกฎหมาย ผลต่อระบบการคลัง และ ข้อสรุปเชิงนโยบาย
1. ข้อกฎหมายตามพระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561
พระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 วางกรอบการบริหารรายได้ รายจ่าย การก่อหนี้ ภาระผูกพัน และความยั่งยืนทางการคลัง โดยเน้นประสิทธิภาพ ความโปร่งใส การตรวจสอบได้ และผลกระทบต่อฐานะการคลังทั้งปัจจุบันและอนาคต
อย่างไรก็ดี กฎหมายไม่ได้ห้ามการจัดสรรรายได้เพื่อวัตถุประสงค์เฉพาะโดยเด็ดขาด ประเด็นสำคัญคือ การจัดสรรนั้นมีฐานอำนาจตามกฎหมายหรือไม่ ดำเนินการโดยหน่วยงานที่มีอำนาจหรือไม่ และอยู่ภายใต้ระบบงบประมาณ การบัญชี การรายงาน และการตรวจสอบหรือไม่
ดังนั้น การมีภาษีที่กฎหมายกำหนดให้จัดสรรเฉพาะไม่ใช่การฝ่าฝืนโดยอัตโนมัติ แต่การจัดสรรโดยไม่มีฐานอำนาจหรือไม่เป็นไปตามหลักเกณฑ์ที่เกี่ยวข้องอาจก่อให้เกิดปัญหาทางกฎหมายและวินัยการคลังได้
2. ข้อวิเคราะห์เกี่ยวกับผลต่อ Fiscal Discipline (วินัยการเงินการคลัง)
2.1 ผลต่อฐานะการคลังและความยืดหยุ่นของงบประมาณ
ต้องประเมินว่ารายได้ที่ถูกจัดสรรมีขนาดเท่าใด ลดความยืดหยุ่นของงบประมาณเพียงใด และก่อให้เกิดภาระในอนาคตหรือไม่ วินัยการคลังจึงไม่ควรวัดจากเกณฑ์ว่า รายได้ทุกบาทต้องเข้าสู่กองกลาง แต่ควรพิจารณาดุลการคลัง หนี้สาธารณะ ภาระผูกพัน และความสามารถของรัฐในการรองรับภารกิจจำเป็นโดยรวม
การ earmark ช่วยให้ภารกิจบางประเภทมีแหล่งเงินต่อเนื่อง ในกรณีพันธกิจสำคัญ เพื่อการตอบโจทย์ แก้ปัญหา แม้ อาจจำกัดการจัดลำดับความสำคัญของรัฐบาลเมื่อสถานการณ์เปลี่ยนแปลง
2.2 ระบบงบประมาณ การบัญชี และการตรวจสอบ
Ear-mark Tax ไม่ได้ หมายถึงการใช้เงินโดยปราศจากความรับผิดชอบ กองทุนหรือหน่วยงานที่ได้รับรายได้เฉพาะ ที่มีระบบบัญชี การรายงานผล การตรวจสอบ และการประเมินผลสัมฤทธิ์ที่ชัดเจน ถือเป็นองค์ประกอบสำคัญของวินัยการคลัง จึงไม่ใช่เพียงว่า “เงินอยู่นอกงบประมาณหรือไม่” แต่คือ “เงินดังกล่าวอยู่ภายใต้ระบบกำกับดูแลและตรวจสอบที่เพียงพอหรือไม่”
2.3 ความยั่งยืนทางการคลัง
การประเมินต้องมองเกินกว่างบประมาณรายปี โดยพิจารณารายได้ รายจ่าย ดุลการคลัง หนี้สาธารณะ และภาระผูกพันในอนาคต ประเทศไทยใช้ กรอบการคลังระยะปานกลาง เพื่อเชื่อมโยงปัจจัยเหล่านี้ในการจัดทำงบประมาณและบริหารการคลัง ที่ผ่านมา ไม่พบผลกระทบนี้ เพราะ ear nark tax ยังสามารถจัดเก็บได้ในระดับที่เพียงพอ
3. กรณี สสส. และ Thai PBS
สำหรับกองทุนหรือหน่วยงานที่มีกฎหมายกำหนดวัตถุประสงค์และแหล่งรายได้เฉพาะ เช่น สสส. และ Thai PBS การกล่าวว่า “Ear-mark Tax ไม่สอดคล้องกับ Fiscal Discipline” เป็นข้อสรุปที่กว้างเกินไป หากไม่ระบุว่าหมายถึงปัญหาด้านใด
ในทางกฎหมาย เมื่อตรวจสอบฐานอำนาจและการปฏิบัติตามหลักเกณฑ์ที่เกี่ยวข้อง เป็นไปโดยชอบส่วนในทางวิเคราะห์ เมื่อพิจารณาผลต่อฐานะการคลัง ความยืดหยุ่น ระบบกำกับดูแล ความโปร่งใส และผลสัมฤทธิ์ องค์กรต่าง มีระบบ โครงสร้าง มีการประเมินผล และ การรายงานที่ชัดเจน จึงต้องแยกระหว่าง “การจัดสรรรายได้เฉพาะ” กับ “การขาดวินัยทางการคลัง”
เนื่องจาก สองเรื่องนี้ไม่ใช่สิ่งเดียวกัน การจัดสรรเฉพาะ แม้อาจสร้างความเสี่ยงได้หากขาดการควบคุมหรือก่อภาระที่ไม่ยั่งยืน แต่การมี earmark เพียงอย่างเดียวไม่เพียงพอที่จะพิสูจน์ว่าละเมิดวินัยการคลัง
4. ข้อสรุปเชิงนโยบาย: ยกเลิก Ear-mark แล้วรัฐประหยัดจริงหรือ?
การยกเลิก Ear-mark Tax ไม่ได้ทำให้รัฐลดภาระเสมอไป หากภารกิจเดิมยังจำเป็น กลายเป็นว่า รัฐบาลต้องใช้งบประมาณจากแหล่งอื่นมารองรับ
คำถามจึงไม่ใช่เพียง “จะจัดสรรเงินจากภาษีเฉพาะหรือไม่?” แต่ “รัฐบาลยังต้องใช้งบประมาณเพื่อภารกิจเดียวกันหรือไม่ และแหล่งเงินใดให้ความคุ้มค่า ความโปร่งใส และความรับผิดชอบมากที่สุด?“
หากภารกิจของ สสส. หรือ Thai PBS ยังคงจำเป็น การยกเลิกแหล่งรายได้เฉพาะอาจเพียงเปลี่ยนจากรายได้ที่กำหนดไว้เฉพาะเป็นงบประมาณแผ่นดินทั่วไป ไม่ได้ทำให้รายจ่ายสาธารณะหายไป
ดังนััน การตัดสินใจต้องชั่งน้ำหนักระหว่างความต่อเนื่องของภารกิจ ความยืดหยุ่นทางงบประมาณ คุณภาพการตรวจสอบ และผลลัพธ์ที่ประชาชนได้รับ
5. ข้อสรุป
ในระดับข้อกฎหมาย พระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 ไม่ควรถูกตีความว่าเป็นการห้ามการจัดสรรรายได้เฉพาะโดยเด็ดขาด แต่การจัดสรรต้องมีฐานอำนาจตามกฎหมายและอยู่ภายใต้หลักเกณฑ์ด้านการเงิน การบัญชี การรายงาน และการตรวจสอบ
ในระดับข้อวิเคราะห์ Ear-mark Tax อาจช่วยให้ภารกิจจำเป็นมีแหล่งเงินต่อเนื่อง แต่ก็อาจลดความยืดหยุ่นของงบประมาณและเพิ่มความเสี่ยงหากขาดการกำกับดูแล ในระดับนโยบาย การมี Ear-mark Tax ไม่ได้ละเมิด Fiscal Discipline โดยตัวมันเอง และก็ไม่ได้เหมาะสมโดยอัตโนมัติ
การประเมินควรพิจารณา ทั้ง ฐานกฎหมาย การจัดสรรงบประมาณ ผลต่อฐานะการคลัง ระบบกำกับดูแล ผลสัมฤทธิ์ และ ความยั่งยืน คำถามที่เหมาะสมกว่าคือ ”การออกแบบแหล่งรายได้และการจัดสรรงบประมาณแบบใด ทำให้รัฐมีวินัยทางการคลัง โปร่งใส รับผิดชอบ และบรรลุผลลัพธ์สาธารณะได้อย่างยั่งยืนที่สุด?”
ประเด็นสำคัญ คือ Fiscal Discipline ไม่ได้มีความหมายว่า รายได้ของรัฐทุกบาทต้องนำเข้าสู่กองกลางหรือผ่านงบประมาณแผ่นดินเท่านั้น การจัดสรรรายได้บางส่วนไว้เพื่อวัตถุประสงค์เฉพาะ (Earmarked Tax) สามารถดำรงอยู่ภายใต้หลักวินัยการคลังได้ หากมีกฎหมายรองรับ มีระบบกำกับ ตรวจสอบ และไม่สร้างความเสี่ยงต่อความยั่งยืนทางการคลังของประเทศ
การแก้ไข พรบ สสส และ ไทยพีบีเอส เพื่อ วัตถุประสงค์ Fiscal Discipline โดยนำเข้าระบบงบประมาณ และ ยกเลิก ear mark tax สุรา บุหรี่ จึงต้องพิจารณา อย่างรอบด้าน รอบคอบ ไม่เร่งรีบ ว่าจำเป็นที่จะต้องมีการดำเนินการเช่นนี้หรือไม่
การให้มี Ear-mark Tax ละเมิดวินัยการเงินการคลังจริงหรือ?