
เปิดชัดๆ เส้นทางการยื่นบัญชีทรัพย์สิน ‘สุชาดา ซาง แทนทรัพย์’ สส.ชัยภูมิ พรรคภูมิใจไทย ย้อนหลัง 5 ปี อย่างน้อย 7 ครั้ง พบ 6 บัญชีแรก ป.ป.ช. เคยตรวจสอบไม่พบเหตุผิดปกติ ก่อนมีมติขยายผลตรวจสอบทุกบัญชี ปมทรัพย์สินสามี เงินให้กู้ยืม 1,440 ล้านบาท หุ้นต่างประเทศ สินทรัพย์ดิจิทัล นาฬิกาหรูโรเล็กซ์
เป็นอีกหนึ่งกรณีที่น่าจับตามองเกี่ยวกับกระบวนการตรวจสอบบัญชีทรัพย์สินและหนี้สินของผู้ดำรงตำแหน่งทางการเมืองของคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ (ป.ป.ช.)
สำหรับกรณีของ น.ส.สุชาดา ซาง แทนทรัพย์ สมาชิกสภาผู้แทนราษฎร (สส.) จังหวัดชัยภูมิ พรรคภูมิใจไทย ที่กำลังถูกตรวจสอบข้อเท็จจริงเกี่ยวกับการแสดงรายการทรัพย์สินของตนเองและนายไทหยาง ซาง คู่สมรส รวมถึงกรณีการครอบครองนาฬิกาหรูยี่ห้อโรเล็กซ์ (Rolex) ว่ามีการแจ้งรายการทรัพย์สินต่อ ป.ป.ช. ครบถ้วนถูกต้องตามที่กฎหมายกำหนดหรือไม่
โดยก่อนหน้านี้ ในการประชุมคณะกรรมการ ป.ป.ช. เมื่อวันที่ 26 ตุลาคม 2569 ที่ประชุมมีมติให้ขยายผลตรวจสอบบัญชีทรัพย์สินและหนี้สินของ น.ส.สุชาดา ทุกบัญชีที่เคยยื่นต่อ ป.ป.ช. ระหว่างดำรงตำแหน่งทางการเมือง ตามข้อเสนอของคณะพนักงานไต่สวน หลังพบประเด็นข้อสงสัยเกี่ยวกับรายการทรัพย์สินที่ต้องตรวจสอบเพิ่มเติม
ขณะที่ สำนักข่าว Next News รายงานไปแล้วว่า จากการตรวจสอบข้อมูลการยื่นบัญชีทรัพย์สินย้อนหลัง พบว่า น.ส.สุชาดา ยื่นบัญชีทรัพย์สินและหนี้สินต่อ ป.ป.ช. มาแล้วอย่างน้อย 7 ครั้ง ตั้งแต่ปี 2564–2569 แบ่งเป็นการยื่นบัญชีในช่วงดำรงตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ และเลขานุการรัฐมนตรีว่าการกระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม รวม 6 ครั้ง และการยื่นบัญชีกรณีเข้ารับตำแหน่ง สส.ชัยภูมิ ในปี 2569 อีก 1 ครั้ง สำหรับบัญชีทรัพย์สิน 6 ครั้งแรกนั้น ป.ป.ช. เคยเผยแพร่ผลการตรวจสอบว่าไม่พบความผิดปกติ
ป.ป.ช. ไฟเขียวรื้อสอบทรัพย์สิน 'สส.สุชาดา' ย้อนหลังทุกบัญชี
@ ย้อนเส้นทาง 5 ปี ยื่นบัญชีทรัพย์สินอย่างน้อย 7 ครั้ง
สำนักข่าว Next News นำข้อมูลเอกสารยืนยันการตรวจสอบข้อมูลย้อนหลังเกี่ยวกับการยื่นบัญชีทรัพย์สินและหนี้สินของ น.ส.สุชาดา นับตั้งแต่ปี 2564–2569 มีการยื่นบัญชีต่อ ป.ป.ช. จำนวน 6 ครั้ง ที่ ป.ป.ช. ไม่พบความผิดปกติ มานำเสนอ ณ ที่นี้
เริ่มต้นจากช่วงดำรงตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ ต่อเนื่องมาถึงตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม (อว.) กระทั่งเข้ารับตำแหน่ง สส.ชัยภูมิ ในปี 2569
จำแนกเป็นการยื่นบัญชีในตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ 2 ครั้ง ตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวง อว. 4 ครั้ง และตำแหน่ง สส. อีก 1 ครั้ง
โดยในจำนวนนี้ มีบัญชีทรัพย์สิน 6 ครั้งแรก ที่ ป.ป.ช. เคยเผยแพร่ผลการตรวจสอบแล้วว่า ไม่พบเหตุผิดปกติทั้งหมด
@ เปิดรายละเอียด 6 บัญชีที่เคยตรวจไม่พบผิดปกติ
บัญชีที่ 1 ตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ วันที่ 5 ตุลาคม 2564 ยื่นบัญชีเมื่อวันที่ 3 ธันวาคม 2564 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 203/2567 ลงวันที่ 1 มีนาคม 2567 ระบุว่า ไม่ผิดปกติ
บัญชีที่ 2 กรณีพ้นจากตำแหน่งผู้ช่วยเลขานุการรัฐมนตรีว่าการกระทรวงศึกษาธิการ วันที่ 27 กุมภาพันธ์ 2566 ยื่นบัญชีเมื่อวันที่ 26 เมษายน 2566 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 211/2567 ลงวันที่ 15 มีนาคม 2567 ระบุว่า ไม่ผิดปกติ
บัญชีที่ 3 กรณีเข้ารับตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวง อว. วันที่ 3 ตุลาคม 2566 ยื่นบัญชีเมื่อวันที่ 3 มกราคม 2567 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 889/2568 ลงวันที่ 14 สิงหาคม 2568 ระบุว่า ไม่ผิดปกติ
บัญชีที่ 4 กรณีพ้นจากตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวง อว. วันที่ 6 กันยายน 2567 ยื่นบัญชีเมื่อวันที่ 25 พฤศจิกายน 2567 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 1003/2568 ลงวันที่ 9 กันยายน 2568 ระบุว่า ไม่ผิดปกติ
บัญชีที่ 5 กรณีเข้ารับตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวง อว. วันที่ 29 ตุลาคม 2567 ยื่นบัญชีเมื่อวันที่ 27 มกราคม 2568 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 1540/2568 ลงวันที่ 15 ธันวาคม 2568 ระบุว่า ไม่ผิดปกติ
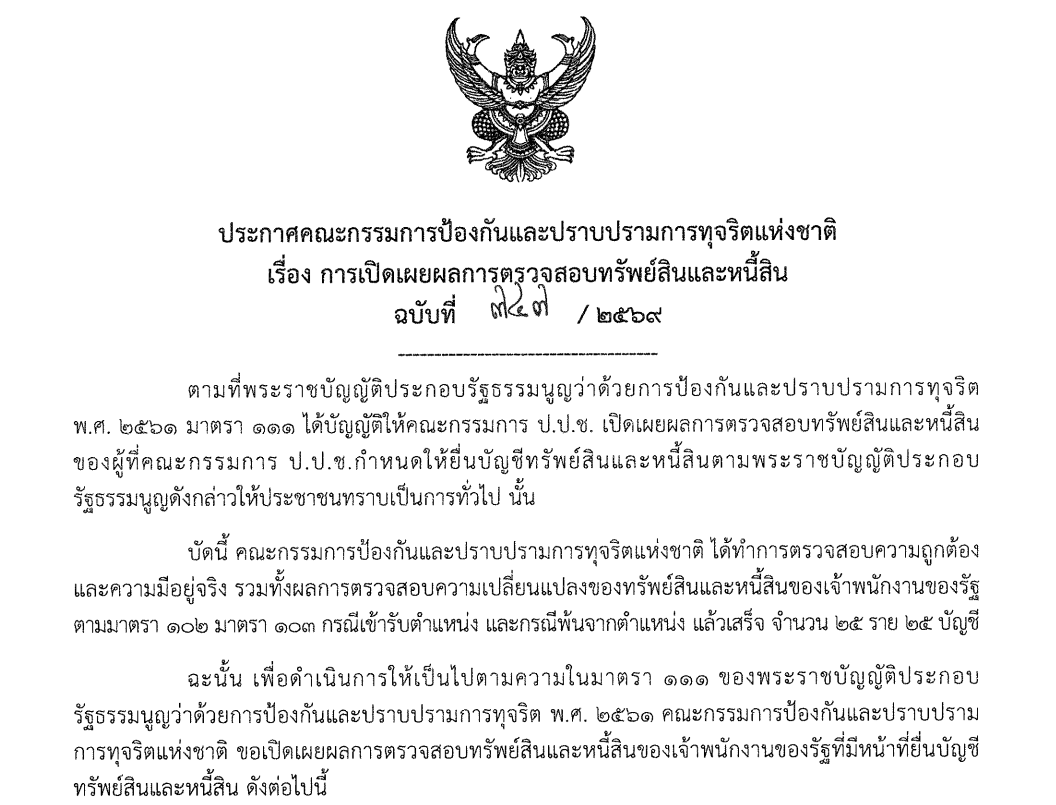
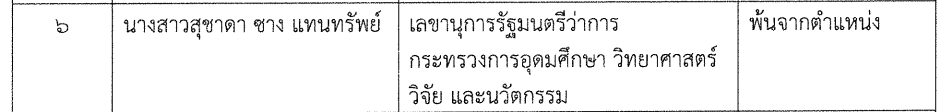
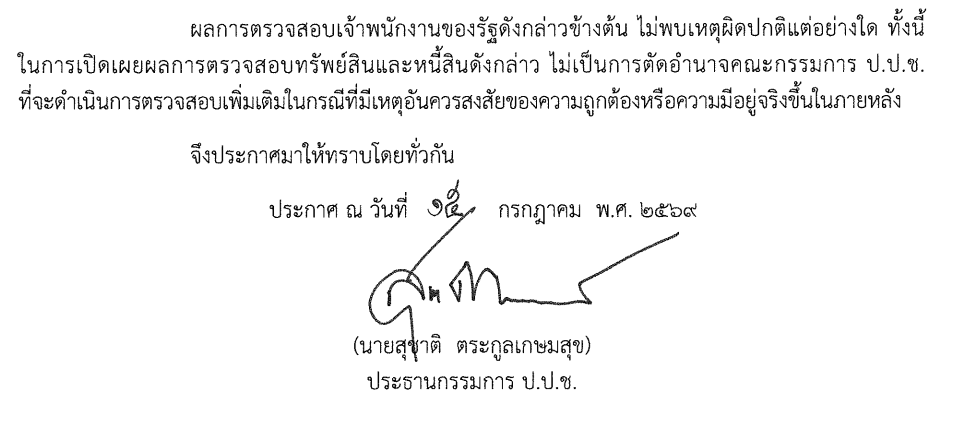
บัญชีที่ 6 กรณีพ้นจากตำแหน่งเลขานุการรัฐมนตรีว่าการกระทรวง อว. วันที่ 19 มิถุนายน 2568 ยื่นบัญชีเมื่อวันที่ 15 สิงหาคม 2568 ป.ป.ช. เผยแพร่ผลการตรวจสอบฉบับที่ 747/2569 ลงวันที่ 15 กรกฎาคม 2569 ระบุว่า ไม่ผิดปกติ
เท่ากับว่า ผลการตรวจสอบบัญชีทรัพย์สินย้อนหลังทั้ง 6 ครั้ง ไม่ปรากฏเหตุผิดปกติตามข้อมูลที่ ป.ป.ช. เคยเผยแพร่
ขณะที่ผลการตรวจสอบบัญชีครั้งล่าสุดในจำนวนนี้ เพิ่งเผยแพร่เมื่อวันที่ 15 กรกฎาคม 2569 หรือประมาณ 3 เดือน ก่อนมีรายงานข่าวมติขยายผลตรวจสอบบัญชีทรัพย์สินย้อนหลังทุกบัญชี เมื่อวันที่ 26 ตุลาคม 2569
เอกสาร (1)
เอกสาร (2)
เอกสาร (3)
@ จุดเปลี่ยนบัญชี สส. ทรัพย์สินเกือบ 2,000 ล้านบาท
อย่างไรก็ดี จุดเปลี่ยนสำคัญที่ทำให้การตรวจสอบทรัพย์สินของ น.ส.สุชาดา กลับมาเป็นประเด็นที่ได้รับความสนใจอย่างกว้างขวาง คือ การยื่นบัญชีทรัพย์สินและหนี้สินกรณีเข้ารับตำแหน่ง สส. ในปี 2569
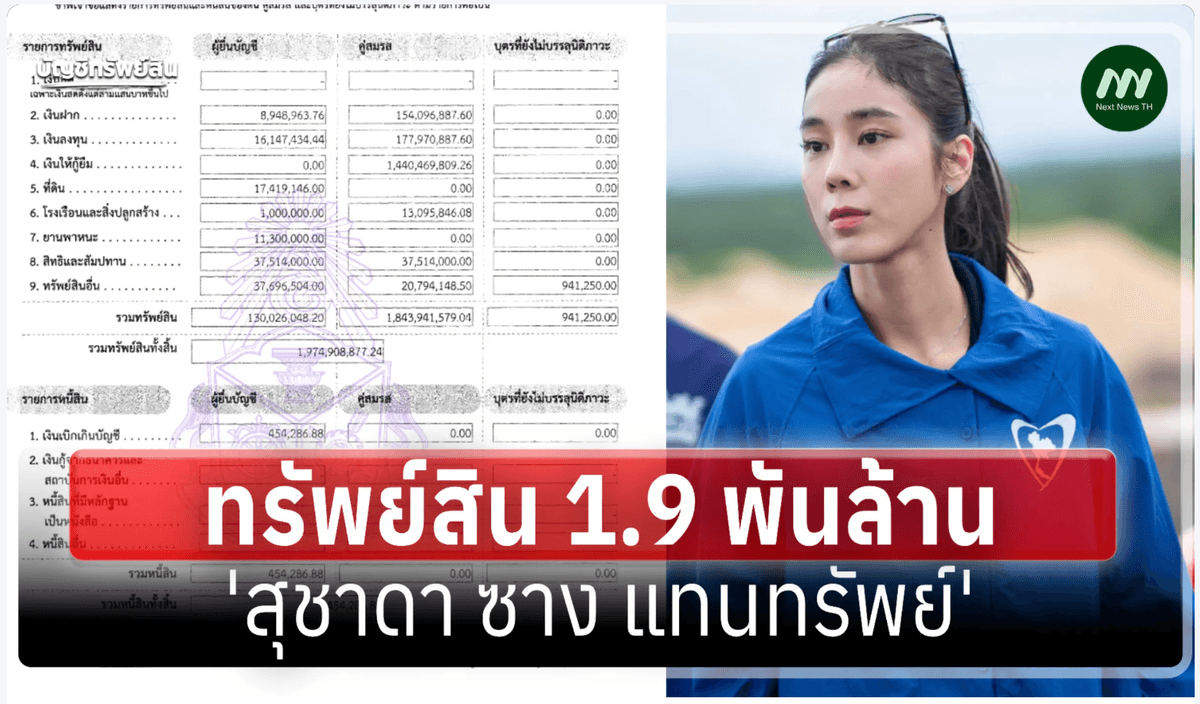
ทรัพย์สินที่แจ้งในบัญชีกรณีเข้ารับตำแหน่ง สส. ปี 2569 จำนวน 1,974.9 ล้านบาท เงินให้กู้ยืมของคู่สมรส 1,440 ล้านบาท ทรัพย์สินรายการอื่นรวมกัน 534.9 ล้านบาท
เงินให้กู้ยืมคิดเป็นประมาณ 72.9% ของทรัพย์สินทั้งหมด ตามตัวเลขที่ได้รับ
ข้อมูลระบุว่า น.ส.สุชาดา พร้อมคู่สมรสและบุตรที่ยังไม่บรรลุนิติภาวะ แจ้งมีทรัพย์สินรวมประมาณ 1,974.9 ล้านบาท โดยทรัพย์สินส่วนใหญ่เป็นของนายไทหยาง ซาง คู่สมรส
เฉพาะรายการเงินให้กู้ยืมของคู่สมรส มีมูลค่าสูงถึงประมาณ 1,440 ล้านบาท หรือคิดเป็นเกือบ 3 ใน 4 ของทรัพย์สินทั้งหมด
กลายเป็นประเด็นสำคัญที่ต้องตรวจสอบทั้งในเรื่องที่มา ความมีอยู่จริงของเงินให้กู้ยืม ตลอดจนเอกสารหลักฐานที่เกี่ยวข้อง
นอกจากนี้ ยังมีประเด็นการถือหุ้นในธุรกิจต่างประเทศ สินทรัพย์ดิจิทัล และการครอบครองนาฬิกาหรูโรเล็กซ์ ที่ต้องตรวจสอบข้อเท็จจริงว่า มีการแสดงรายการทรัพย์สินครบถ้วนตามกฎหมายหรือไม่
ป.ป.ช.เร่งตรวจบัญชี 'สุชาดา'รับผิดปกติหลายเรื่อง-ทั้งหุ้นสามี-โรเล็กซ์
ป.ป.ช. ไฟเขียวรื้อสอบทรัพย์สิน 'สส.สุชาดา' ย้อนหลังทุกบัญชี
เปิดยิบ! ทรัพย์สิน 'สุชาดา แทนทรัพย์'-สามีแจ้งค่าเดินทางตปท. 5 ล./ปี
@ ทำไมบัญชีที่เคยตรวจแล้ว จึงนำกลับมาตรวจสอบใหม่ได้?
ทั้งนี้ แม้ว่าบัญชีทรัพย์สินทั้ง 6 ครั้ง จะเคยผ่านการตรวจสอบและได้รับการเปิดเผยผลว่า ไม่พบเหตุผิดปกติ แต่ไม่ได้หมายความว่าบัญชีเหล่านั้นจะไม่สามารถถูกนำกลับมาตรวจสอบอีกครั้งได้
เนื่องจากในการเปิดเผยผลการตรวจสอบบัญชีทรัพย์สินและหนี้สิน ป.ป.ช. มีการระบุเงื่อนไขสำคัญไว้ว่า การเปิดเผยผลการตรวจสอบดังกล่าวไม่เป็นการตัดอำนาจคณะกรรมการ ป.ป.ช. ที่จะดำเนินการตรวจสอบเพิ่มเติม หากภายหลังปรากฏเหตุอันควรสงสัยเกี่ยวกับความถูกต้องหรือความมีอยู่จริงของทรัพย์สินและหนี้สิน
กล่าวอีกนัยหนึ่งคือ ผลการตรวจสอบว่า ‘ไม่ผิดปกติ’ ในครั้งก่อน ไม่ได้เป็นหลักประกันว่าบัญชีทรัพย์สินนั้นจะไม่ถูกตรวจสอบอีก หากมีข้อมูลหรือพยานหลักฐานใหม่ปรากฏขึ้นในภายหลัง
ขณะเดียวกัน การนำบัญชีทรัพย์สินกลับมาตรวจสอบใหม่ ก็ไม่ได้หมายความว่าผลการตรวจสอบเดิมไม่ถูกต้อง หรือผู้ยื่นบัญชีกระทำความผิดแล้วเช่นกัน
@ บททดสอบระบบตรวจสอบทรัพย์สินนักการเมือง
จากนี้ไป ประเด็นที่น่าจับตามองจึงไม่ได้จำกัดอยู่เฉพาะบัญชีทรัพย์สินฉบับล่าสุดของ น.ส.สุชาดา เท่านั้น แต่ยังครอบคลุมไปถึงบัญชีทรัพย์สินย้อนหลังตลอดเส้นทางการดำรงตำแหน่งทางการเมืองด้วย
คำถามสำคัญที่ต้องติดตาม คือ ทรัพย์สินรายการต่าง ๆ ที่กำลังถูกตรวจสอบในปัจจุบัน เริ่มปรากฏขึ้นตั้งแต่ช่วงเวลาใด มีการเปลี่ยนแปลงอย่างไร และมีการแสดงรายการไว้ในบัญชีทรัพย์สินครั้งก่อน ๆ หรือไม่ หากมีการแสดงรายการไว้แล้ว มีรายละเอียดสอดคล้องกับข้อมูลและหลักฐานที่ตรวจสอบพบในปัจจุบันเพียงใด
รวมถึงกระบวนการตรวจสอบบัญชีทรัพย์สินทั้ง 6 ครั้งที่ผ่านมา มีขอบเขตการตรวจสอบอย่างไร และข้อมูลใหม่ที่นำไปสู่มติขยายผลตรวจสอบครั้งนี้แตกต่างจากข้อมูลเดิมอย่างไร
ทั้งหมดนี้เป็นคำถามที่มีความสำคัญต่อความเชื่อมั่นของประชาชนที่มีต่อระบบตรวจสอบทรัพย์สินของผู้ดำรงตำแหน่งทางการเมือง
จากบัญชีทรัพย์สิน 6 ครั้ง ที่เคยได้รับการเปิดเผยผลว่า ‘ไม่ผิดปกติ’ มาสู่มติขยายผลตรวจสอบย้อนหลังทุกบัญชี จึงเป็นอีกหนึ่งบททดสอบสำคัญของ ป.ป.ช. ในการพิสูจน์ความถูกต้องและความมีอยู่จริงของทรัพย์สินนักการเมือง
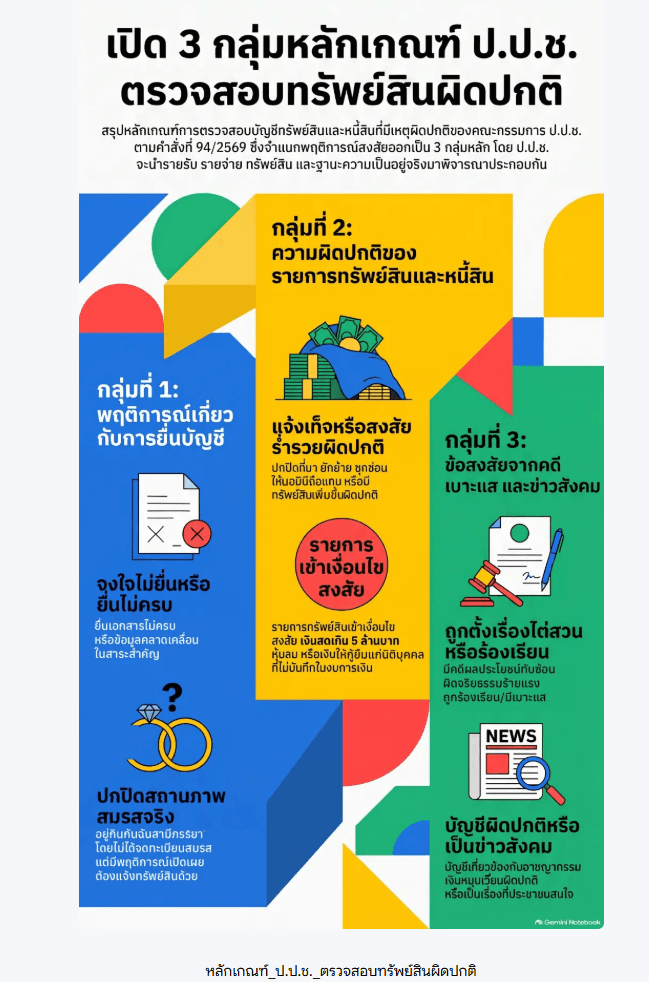
โดยเฉพาะหลักเกณฑ์การตรวจสอบบัญชีทรัพย์สินผิดปกติของ ป.ป.ช. ตามคำสั่งที่ 94/2569 วันที่ 30 มี.ค. 2569 เรื่องหลักเกณฑ์และเงื่อนไขการพิจารณาบัญชีทรัพย์สินและหนี้สินว่ามีเหตุผิดปกติ ลงนามโดย นายสุชาติ ตระกูลเกษมสุข ประธานกรรมการ ป.ป.ช. และมีผลบังคับใช้ตั้งแต่วันที่ 1 เมษายน 2569 ที่ผ่านมา ซึ่งมีการระบุว่า ในการตัดสินว่าบัญชีทรัพย์สินมีความผิดปกติจริงหรือไม่ ป.ป.ช. จะไม่ดูแค่ตัวเลขในกระดาษ แต่จะนำ รายรับ รายจ่าย ทรัพย์สิน และฐานะความเป็นอยู่จริง ของผู้ยื่น คู่สมรส และบุตรที่ยังไม่บรรลุนิติภาวะมาพิจารณาประกอบด้วย โดยบัญชีที่อยู่ระหว่างการตรวจสอบเดิมหากยังตรวจสอบไม่เสร็จสิ้น ให้ใช้เกณฑ์ใหม่นี้พิจารณาต่อได้ทันที และหากมีปัญหาในการปฏิบัติ คณะกรรมการ ป.ป.ช. มีอำนาจตีความและวินิจฉัยชี้ขาดถือเป็นที่สุด
สำหรับกรณีของนางสาวสุชาดา เป็นกรณีที่เกิดขึ้นหลังจากประกาศใช้หลักเกณฑ์นี้ แม้นางสาวสุชาดาจะเคยผ่านการตรวจสอบบัญทรัพย์สินมาแล้ว แต่ ป.ป.ช. ยังคงมีอำนาจตรวจสอบย้อนหลังและนำหลักเกณฑ์ใหม่มาใช้พิจารณา ซึ่งนางสาวสุชาดาและคู่สมรสปรากฏเป็นข่าวและอยู่ในความสนใจของประชาชนเป็นอย่างมาก
เปิดเกณฑ์ ป.ป.ช. ตรวจทรัพย์สินหลังมีมติรื้อสอบบัญชีฯ 'สุชาดา' ย้อนหลัง
บทสรุปท้ายที่สุด ผลการตรวจสอบครั้งใหม่จะยืนยันผลการตรวจสอบเดิม หรือจะนำไปสู่ข้อค้นพบใหม่เกี่ยวกับทรัพย์สินของ น.ส.สุชาดา และคู่สมรส หรือไม่ ต้องติดตามกันต่อไป
อย่างไรก็ดี ณ ขณะนี้ การตรวจสอบดังกล่าวยังไม่ถือเป็นข้อยุติว่า น.ส.สุชาดา หรือคู่สมรส กระทำความผิดแต่อย่างใด ต้องรอผลการตรวจสอบข้อเท็จจริงและการพิจารณาของคณะกรรมการ ป.ป.ช. ต่อไป