
"...หากเปลี่ยนมาเป็นงบประมาณรายปี คำถามสำคัญคือ จะออกแบบ “กำแพง” ป้องกันอย่างไรไม่ให้การจัดสรรงบประมาณกลายเป็นเครื่องมือสร้างแรงกดดันต่อการทำหน้าที่สื่อ ตัวอย่างเช่น หากในอนาคตไทยพีบีเอสนำเสนอข่าวหรือเนื้อหาที่ตรวจสอบรัฐบาล นักการเมือง หรือพรรคการเมือง แล้วในปีถัดไปต้องเข้าสู่กระบวนการขอรับและพิจารณางบประมาณอีกครั้ง ย่อมเกิดคำถามเชิงโครงสร้างได้ว่า ความสัมพันธ์ระหว่าง “ผู้ถูกตรวจสอบ” กับ “ผู้มีบทบาทในกระบวนการจัดสรรงบประมาณ” จะกระทบต่อความเป็นอิสระของสื่อหรือไม่..."
เป็นประเด็นสำคัญที่น่าจับตามอง!
ถึงความเคลื่อนไหวโครงสร้างแหล่งเงินของหน่วยงานรัฐ 2 แห่ง คือ องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย หรือ “ไทยพีบีเอส” และกองทุนสนับสนุนการสร้างเสริมสุขภาพ หรือ “สสส.”
หลังสมาชิกสภาผู้แทนราษฎร (สส.) พรรคภูมิใจไทยและคณะ เสนอร่างแก้ไขกฎหมายที่เกี่ยวข้องกับทั้ง 2 องค์กรในช่วงเวลาเดียวกัน
สาระสำคัญมีทิศทางเดียวกัน คือ ยกเลิกกลไกจัดเก็บเงินเพิ่มจากภาษีสุราและยาสูบ หรือที่เรียกกันว่า “ภาษีบาป” เพื่อส่งตรงให้แต่ละองค์กร และเปลี่ยนมาใช้ “งบประมาณรายจ่ายประจำปี” แทน
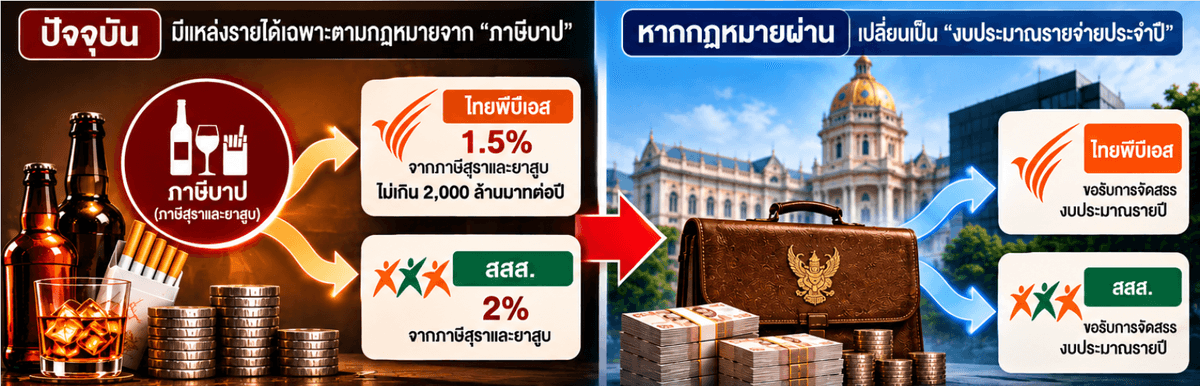
ปัจจุบันไทยพีบีเอสได้รับเงินจากการจัดเก็บเพิ่มเติมจากภาษีสุราและยาสูบในอัตรา 1.5% โดยกฎหมายกำหนดรายได้สูงสุดไม่เกิน 2,000 ล้านบาทต่อปี ขณะที่ สสส.ได้รับเงินบำรุงกองทุนในอัตรา 2% ของภาษีสุราและยาสูบ
@“ศุภชัย” นำทีมแก้กฎหมายไทยพีบีเอส
ร่างแรก คือ ร่างพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ฉบับที่ ..) พ.ศ. .... ซึ่งนายศุภชัย ใจสมุทร สส.บัญชีรายชื่อ และประธานฝ่ายกฎหมาย พรรคภูมิใจไทย กับคณะ เป็นผู้เสนอ
ร่างดังกล่าวอยู่ระหว่างเปิดรับฟังความคิดเห็นตั้งแต่วันที่ 30 กันยายน-14 ตุลาคม 2569 โดยมีสาระสำคัญ 2 ส่วน คือ แก้ไขมาตรา 11 (1) เกี่ยวกับทุน ทรัพย์สิน และรายได้ขององค์การ และยกเลิกมาตรา 12-16 ซึ่งเป็นบทบัญญัติเกี่ยวกับการจัดเก็บและนำส่งเงินบำรุงองค์การจากภาษีสุราและยาสูบ
ผลสำคัญหากร่างกฎหมายผ่าน คือ ไทยพีบีเอสจะไม่ได้รับเงินจากภาษีสุราและยาสูบในอัตรา 1.5% ซึ่งปัจจุบันมีเพดานไม่เกิน 2,000 ล้านบาทต่อปีผ่านกลไกเดิมอีกต่อไป และแหล่งเงินตามร่างแก้ไขจะเปลี่ยนเป็นเงินที่ได้รับจากงบประมาณรายจ่ายประจำปี
นอกจากนี้ ยังเป็นการยกเลิกกลไกที่เกี่ยวข้องกับการจัดเก็บและส่งเงินดังกล่าวโดยกรมสรรพสามิตและกรมศุลกากรโดยตรงให้แก่องค์การด้วย
จุดนี้ถือเป็นการเปลี่ยนแปลงสำคัญต่อโครงสร้างทางการเงินของไทยพีบีเอส เนื่องจากตามกฎหมายปัจจุบัน ไทยพีบีเอสมีสถานะเป็นหน่วยงานของรัฐที่ไม่ใช่ส่วนราชการหรือรัฐวิสาหกิจ และมีรายได้จากภาษีสรรพสามิตสุราและยาสูบ โดยกำหนดเพดานรายได้สูงสุดไว้ไม่เกิน 2,000 ล้านบาทต่อปี
ศุภชัย ใจสมุทร
“อนุทิน-คณะ” เสนอรื้อรายได้ สสส.ด้วย
ในช่วงเวลาเดียวกัน นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี ในฐานะสส.บัญชีรายชื่อ พรรคภูมิใจไทย และคณะ เสนอร่างพระราชบัญญัติกองทุนสนับสนุนการสร้างเสริมสุขภาพ (ฉบับที่ ..) พ.ศ. .... เพื่อแก้ไข พ.ร.บ.กองทุนสนับสนุนการสร้างเสริมสุขภาพ พ.ศ. 2544
สาระสำคัญอยู่ที่การ ยกเลิกเงินบำรุงกองทุนซึ่งจัดเก็บจากภาษีสุราและยาสูบในอัตรา 2% และกำหนดให้ใช้ “เงินที่ได้รับจากงบประมาณรายจ่ายประจำปีงบประมาณ” แทน
พร้อมกันนั้นยังเสนอแก้ไขถ้อยคำเกี่ยวกับ “เงินอุดหนุนจากรัฐบาล” เป็น “เงินอุดหนุนจากรัฐบาลตามความจำเป็น” และยกเลิกบทบัญญัติมาตรา 11-15 ที่เกี่ยวข้องกับการจัดเก็บเงินบำรุงกองทุนจากสุราและยาสูบ
ปัจจุบันเงินทุนหลักของ สสส.มาจากเงินบำรุงที่จัดเก็บจากผู้ผลิตและผู้นำเข้าสุราและยาสูบในอัตรา 2% ของภาษีที่ต้องชำระ
อนุทิน ชาญวีรกูล
2 ร่างกฎหมาย-ทิศทางเดียวกัน
หากพิจารณาร่างแก้ไขกฎหมายทั้ง 2 ฉบับ จะเห็นโครงสร้างที่สอดคล้องกันอย่างชัดเจน ในเรื่องของแหล่งที่มาของเงิน กล่าวคือ
ไทยพีบีเอส : จากเงินภาษีสุราและยาสูบ 1.5% เพดานไม่เกิน 2,000 ล้านบาทต่อปี จะเปลี่ยนเป็นเงินจากงบประมาณรายจ่ายประจำปี
สสส. : จากเงินภาษีสุราและยาสูบ 2% จะเปลี่ยนเป็นเงินจากงบประมาณรายจ่ายประจำปี
นั่นหมายความว่า หากร่างกฎหมายทั้งสองฉบับผ่านกระบวนการนิติบัญญัติและมีผลใช้บังคับ กลไก “กันเงินภาษี” จากสุราและยาสูบส่งตรงไปยัง 2 องค์กรตามกฎหมายเฉพาะจะถูกยกเลิก และเปลี่ยนเข้าสู่กลไกงบประมาณรายปีของรัฐแทน
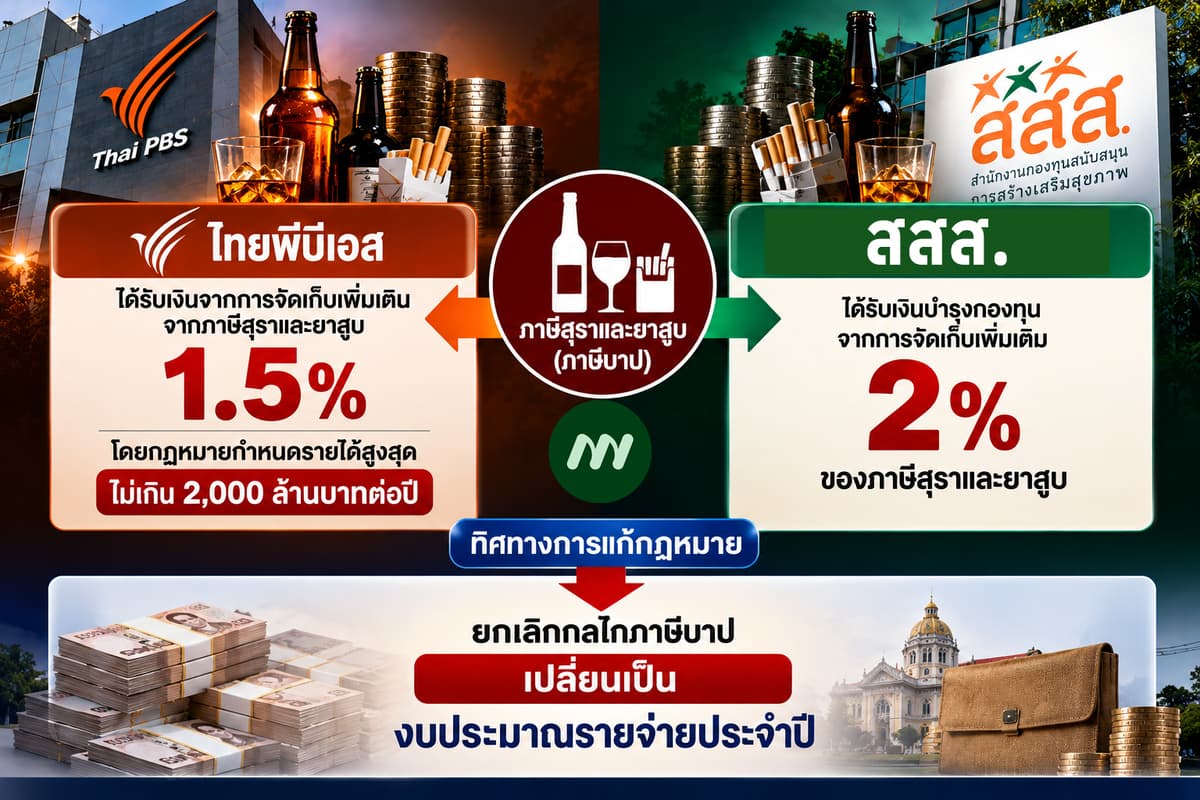
อินโฟประกอบ
เหตุผลเดียวกัน “วินัยการเงินการคลัง”
เหตุผลประกอบร่างกฎหมายทั้ง 2 ฉบับมีหลักคิดไปในทิศทางเดียวกัน โดยอ้างถึงรัฐธรรมนูญและมาตรา 26 แห่ง พ.ร.บ.วินัยการเงินการคลังของรัฐ พ.ศ. 2561 ซึ่งวางหลักเกี่ยวกับการเสนอกฎหมายเพื่อจัดเก็บภาษีหรือค่าธรรมเนียมเพิ่ม แล้วกำหนดให้นำไปใช้เป็นการเฉพาะของหน่วยงานรัฐ
แม้กฎหมายที่ใช้บังคับอยู่ก่อน พ.ร.บ.วินัยการเงินการคลังของรัฐ พ.ศ. 2561 จะมีบทเฉพาะกาลรองรับ แต่ผู้เสนอร่างเห็นว่าควรยกเลิกบทบัญญัติที่ให้นำรายได้จากภาษีสุราและยาสูบไปเป็นเงินบำรุงองค์กรโดยไม่ต้องนำส่งเป็นรายได้แผ่นดิน เพื่อให้หลักวินัยการเงินการคลังของรัฐเป็นมาตรฐานเดียวกัน
ดังนั้น ประเด็นสำคัญของเรื่องนี้จึงไม่ได้อยู่เพียงการ “เลิกภาษีบาป” เพราะไม่ได้เป็นการยกเลิกการจัดเก็บภาษีสุราและยาสูบทั้งหมด แต่เป็นการ รื้อวิธีนำเงินส่วนเพิ่มจากภาษีดังกล่าวส่งตรงให้ไทยพีบีเอสและ สสส. แล้วเปลี่ยนให้ทั้งสององค์กรรับเงินผ่านระบบงบประมาณรายจ่ายประจำปีแทน
จาก “รายได้ตามกฎหมาย” สู่ “งบประมาณรายปี”
หากพิจารณารายละเอียดข้างต้น จะพบความแตกต่างสำคัญของสองระบบอยู่ที่เส้นทางของเงิน
ระบบปัจจุบันกำหนดไว้ในกฎหมายเฉพาะว่า เงินส่วนหนึ่งจากภาษีสุราและยาสูบจะถูกจัดเก็บเป็นเงินบำรุงและส่งให้แต่ละองค์กรตามหลักเกณฑ์ที่กฎหมายกำหนด
แต่หากเปลี่ยนเป็นงบประมาณรายจ่ายประจำปี การจัดสรรเงินจะเข้าสู่กระบวนการงบประมาณของรัฐในแต่ละปี ซึ่งจำนวนเงินอาจขึ้นอยู่กับกรอบงบประมาณและการพิจารณาตามขั้นตอนของกฎหมายงบประมาณในปีนั้น ๆ
สำหรับไทยพีบีเอส ประเด็นนี้มีความสำคัญเป็นพิเศษ เพราะโครงสร้างองค์กรตามกฎหมายเดิมถูกออกแบบให้เป็นสื่อสาธารณะในฐานะหน่วยงานของรัฐที่ไม่ใช่ส่วนราชการหรือรัฐวิสาหกิจ และมีโครงสร้างรายได้เฉพาะของตนเอง
ส่วน สสส. ก็ถูกจัดตั้งเป็นหน่วยงานของรัฐที่ไม่ใช่ส่วนราชการหรือรัฐวิสาหกิจ และใช้เงินจากภาษีสุราและยาสูบเป็นแหล่งทุนหลักสำหรับภารกิจด้านการสร้างเสริมสุขภาพ
อีกด้านของการแก้กฎหมาย : เงินโปร่งใสขึ้น หรือเปิดช่องการเมืองกุมงบ?
สิ่งที่ต้องจับตามากที่สุด คือ ผลที่จะเกิดขึ้นหากไทยพีบีเอสและ สสส. เปลี่ยนจากการมีแหล่งรายได้ที่กฎหมายกำหนดไว้โดยเฉพาะ มาเป็นการรับ “งบประมาณรายจ่ายประจำปี”
ในด้านหนึ่ง การนำงบประมาณของทั้ง 2 องค์กรเข้าสู่ระบบงบประมาณประจำปี อาจเพิ่มกลไกการตรวจสอบการใช้เงิน เนื่องจากงบประมาณจะต้องเข้าสู่กระบวนการจัดทำและพิจารณางบประมาณของรัฐ รวมถึงการพิจารณาของรัฐสภา ซึ่งในทางปฏิบัติ คณะกรรมาธิการวิสามัญพิจารณาร่าง พ.ร.บ.งบประมาณสามารถพิจารณารายละเอียดของหน่วยรับงบประมาณและมีการปรับลด เพิ่ม หรือเปลี่ยนแปลงรายการงบประมาณได้
จึงมีข้อดีในมิติของ ความเป็นเอกภาพทางการคลัง การตรวจสอบจากรัฐสภา และการเปิดให้มีการพิจารณาความจำเป็นและความคุ้มค่าของการใช้เงินเป็นรายปี สอดคล้องกับเหตุผลของผู้เสนอร่างที่ต้องการให้การบริหารรายได้ของรัฐอยู่ภายใต้หลักวินัยการเงินการคลังเดียวกัน
อย่างไรก็ตาม อีกด้านหนึ่งของระบบนี้คือ ความแน่นอนและความเป็นอิสระทางการเงินของทั้ง 2 องค์กรอาจเปลี่ยนไป เพราะจากเดิมที่กฎหมายกำหนดกลไกและแหล่งรายได้ไว้โดยเฉพาะ จะเปลี่ยนมาเป็นการขอรับจัดสรรงบประมาณในแต่ละปี
เอกสารของรัฐสภาที่กล่าวถึงหลักการของ “ทุนหมุนเวียน” เองก็อธิบายว่า เหตุผลประการหนึ่งของการมีเงินทุนลักษณะดังกล่าว คือเพื่อผ่อนคลายการควบคุมการใช้จ่ายแบบงบประมาณทั่วไป และเพิ่มความคล่องตัวในการใช้จ่ายตามวัตถุประสงค์ของหน่วยงาน
ดังนั้น หากไทยพีบีเอสและ สสส.ต้องเข้าสู่ระบบงบประมาณรายปีเต็มรูปแบบ ประเด็นที่ต้องพิจารณาจึงไม่ได้มีเพียงว่า “จะได้งบประมาณปีละเท่าใด” แต่รวมถึง ใครมีอำนาจพิจารณางบประมาณ และกระบวนการดังกล่าวจะมีหลักประกันความเป็นอิสระขององค์กรเพียงพอหรือไม่
ไทยพีบีเอส : จุดอ่อนไหวคือ “ความเป็นอิสระของสื่อ”
โดยเฉพาะกรณีไทยพีบีเอส ประเด็นนี้ยิ่งมีความละเอียดอ่อน เพราะองค์กรทำหน้าที่เป็น สื่อสาธารณะ และโครงสร้างรายได้จากภาษีสุราและยาสูบถูกออกแบบให้แตกต่างจากการรับงบประมาณประจำปีโดยตรง
มีรายงานเกี่ยวกับข้อเสนอแก้กฎหมายครั้งนี้ที่ย้อนถึงเหตุผลในการออกแบบแหล่งเงินของไทยพีบีเอสตั้งแต่ต้นว่า หนึ่งในโจทย์สำคัญคือการรักษาความเป็นอิสระของสื่อสาธารณะจากอำนาจรัฐและการเมือง
ดังนั้น หากเปลี่ยนมาเป็นงบประมาณรายปี คำถามสำคัญคือ จะออกแบบ “กำแพง” ป้องกันอย่างไรไม่ให้การจัดสรรงบประมาณกลายเป็นเครื่องมือสร้างแรงกดดันต่อการทำหน้าที่สื่อ
ตัวอย่างเช่น หากในอนาคตไทยพีบีเอสนำเสนอข่าวหรือเนื้อหาที่ตรวจสอบรัฐบาล นักการเมือง หรือพรรคการเมือง แล้วในปีถัดไปต้องเข้าสู่กระบวนการขอรับและพิจารณางบประมาณอีกครั้ง ย่อมเกิดคำถามเชิงโครงสร้างได้ว่า ความสัมพันธ์ระหว่าง “ผู้ถูกตรวจสอบ” กับ “ผู้มีบทบาทในกระบวนการจัดสรรงบประมาณ” จะกระทบต่อความเป็นอิสระของสื่อหรือไม่
นับเป็นความเสี่ยงที่ควรมีมาตรการทางกฎหมายรองรับ หากจะเปลี่ยนโครงสร้างรายได้ของสื่อสาธารณะ
สสส. : เครือข่ายภาคประชาสังคมจะได้รับผลอย่างไร?
สำหรับ สสส. แม้สถานะตามกฎหมายคือกองทุนสนับสนุนการสร้างเสริมสุขภาพ ไม่ใช่ “เอ็นจีโอ” โดยตรง แต่การดำเนินงานของ สสส.มีการสนับสนุนภาคีและเครือข่ายจำนวนมาก รวมถึงองค์กรภาคประชาสังคม
ดังนั้น การเปลี่ยนแหล่งรายได้ของ สสส.จากเงินบำรุงที่กฎหมายกำหนดไว้ เป็นงบประมาณรายจ่ายประจำปี จึงอาจส่งผลต่อเนื่องไปถึง ความแน่นอนของเงินสนับสนุนโครงการและเครือข่ายภาคประชาสังคมที่ทำงานร่วมกับ สสส.
ข้อดีคือ การใช้เงินอาจถูกตั้งคำถามและตรวจสอบผ่านกระบวนการงบประมาณได้มากขึ้น โดยเฉพาะเรื่องความคุ้มค่า ความซ้ำซ้อน และผลสัมฤทธิ์ของโครงการ
แต่ข้อกังวลอีกด้านคือ หากจำนวนงบประมาณขึ้นอยู่กับการจัดสรรเป็นรายปี ความต่อเนื่องของโครงการระยะยาวอาจมีความไม่แน่นอนมากขึ้น และเกิดคำถามเช่นเดียวกับไทยพีบีเอสว่า จะมีหลักประกันอย่างไรไม่ให้การพิจารณางบประมาณถูกใช้เป็นแรงกดดันต่อองค์กรหรือเครือข่ายที่ทำงานในประเด็นซึ่งอาจไม่สอดคล้องกับนโยบายของรัฐบาลในขณะนั้น
หากร่างกฎหมายทั้ง 2 ฉบับเดินหน้าต่อ ประเด็นที่ควรจับตาจึงมีอย่างน้อย 4 เรื่อง คือ หนึ่ง จำนวนงบประมาณที่ไทยพีบีเอสและ สสส.จะได้รับหลังเปลี่ยนระบบจะเพิ่มขึ้นหรือลดลง สอง จะมีกลไกรับประกันงบประมาณขั้นต่ำหรือความต่อเนื่องของงบประมาณหรือไม่ สาม จะมีมาตรการป้องกันไม่ให้การจัดสรรหรือตัดลดงบประมาณถูกใช้กดดันการทำงานขององค์กรหรือไม่ และ สี่ ความคล่องตัวในการบริหารเงินและการวางแผนโครงการระยะยาวจะเปลี่ยนแปลงเพียงใด
เพราะท้ายที่สุด สิ่งที่กำลังถูกเสนอให้เปลี่ยน ไม่ใช่เพียง “ที่มาของเงิน” จากภาษีสุราและยาสูบมาเป็นงบประมาณแผ่นดินเท่านั้น
แต่เป็นการเปลี่ยน ความสัมพันธ์ทางการเงินระหว่างไทยพีบีเอสและ สสส. กับรัฐบาลและรัฐสภา ซึ่งอาจมีทั้งข้อดีในด้านการตรวจสอบและวินัยการคลัง ขณะเดียวกันก็ทำให้เกิดคำถามสำคัญเรื่อง ความเป็นอิสระจากอำนาจการเมือง ความต่อเนื่องของภารกิจ และหลักประกันไม่ให้ “อำนาจจัดสรรงบประมาณ” กลายเป็น “อำนาจกดดันการทำงาน” ในอนาคต
นี่จึงเป็นอีกประเด็นสำคัญที่ควรถูกถกเถียงควบคู่ไปกับการเปิดรับฟังความคิดเห็นร่างกฎหมายทั้ง 2 ฉบับ ก่อนปิดรับความคิดเห็นในวันที่ 14 ตุลาคม 2569
ข้อสังเกตอีกชั้น : ทำไมใช้ช่องทาง “สส.” ไม่ใช่ “รัฐบาล”?
ทั้งนี้ นอกจากเนื้อหาของร่างกฎหมายแล้ว อีกประเด็นที่น่าจับตาคือ “วิธีการเสนอ” เพราะการเปลี่ยนโครงสร้างรายได้ของไทยพีบีเอสและ สสส.ครั้งนี้ ไม่ได้ปรากฏในรูปของร่างกฎหมายที่คณะรัฐมนตรีเป็นผู้เสนอโดยตรง แต่เดินผ่านกลไกการเสนอร่างกฎหมายของสมาชิกสภาผู้แทนราษฎรจากพรรคภูมิใจไทย
กรณีไทยพีบีเอส ผู้เสนอคือ นายศุภชัย ใจสมุทร สส.บัญชีรายชื่อ พรรคภูมิใจไทย กับคณะ โดยสำนักงานเลขาธิการสภาผู้แทนราษฎรนำร่างเข้าสู่กระบวนการรับฟังความคิดเห็นตามรัฐธรรมนูญ มาตรา 77 ระหว่างวันที่ 30 กันยายน-14 ตุลาคม 2569
ขณะที่กรณี สสส. ตามข้อมูลร่างที่เผยแพร่ ผู้เสนอคือ นายอนุทิน ชาญวีรกูล ในฐานะ สส.บัญชีรายชื่อ พรรคภูมิใจไทย กับคณะ ไม่ใช่การเสนอร่างในนามคณะรัฐมนตรี
จึงเกิดข้อสังเกตสำคัญว่า เหตุใดการเปลี่ยนแปลงเชิงโครงสร้างทางการเงินขององค์กรระดับประเทศถึง 2 แห่ง ซึ่งเกี่ยวข้องกับเงินจากภาษีสุราและยาสูบและอาจส่งผลต่อความเป็นอิสระในการดำเนินงาน จึงเลือกใช้ “ช่องทาง สส.” เป็นผู้ริเริ่มกฎหมาย แทนที่จะเสนอเป็นนโยบายของฝ่ายบริหารและให้คณะรัฐมนตรีเป็นผู้เสนอร่างโดยตรง
แม้ว่า การที่ สส.เป็นผู้เสนอร่างกฎหมาย เป็นช่องทางตามปกติที่รัฐธรรมนูญกำหนดไว้ ไม่ใช่ความผิดปกติในตัวเอง โดยระบบของรัฐสภามีร่างกฎหมายที่เสนอโดยสมาชิกสภาผู้แทนราษฎรจำนวนมาก และร่างเหล่านี้ก็ต้องผ่านกระบวนการรับฟังความคิดเห็นและการพิจารณาตามขั้นตอนของรัฐสภาเช่นกัน
จุดต่างสำคัญ “ร่างรัฐบาล” กับ “ร่าง สส.”
สิ่งที่ควรตั้งคำถามจึงไม่ใช่ว่า สส.มีสิทธิเสนอหรือไม่ เพราะมีสิทธิตามรัฐธรรมนูญ แต่คือ เหตุใดประเด็นนี้จึงถูกเลือกให้เดินผ่านช่องทางดังกล่าว
เอกสารของรัฐสภาเกี่ยวกับมาตรา 77 ระบุถึงความแตกต่างในกระบวนการว่า กรณีร่างกฎหมายที่คณะรัฐมนตรีเป็นผู้เสนอ จะมีการรับฟังความคิดเห็นโดยหน่วยงานผู้ปฏิบัติและเจ้าของร่างตามขั้นตอนของฝ่ายบริหาร ขณะที่ร่างที่ สส.เสนอ มีกระบวนการรับฟังความคิดเห็นผ่านกลไกของรัฐสภา
ในเชิงการตรวจสอบเชิงนโยบาย ความแตกต่างดังกล่าวจึงทำให้เกิดคำถามได้ว่า หากรัฐบาลเป็นผู้เสนอโดยตรง รัฐบาลและหน่วยงานที่เกี่ยวข้องย่อมต้องอธิบายต่อสาธารณะอย่างชัดเจนว่า เหตุใดจึงต้องเปลี่ยนระบบ เงินที่แต่ละองค์กรจะได้รับในอนาคตจะเป็นเท่าใด ผลกระทบทางการคลังเป็นอย่างไร และจะสร้างหลักประกันความเป็นอิสระของทั้งสององค์กรอย่างไร
แต่เมื่อเริ่มต้นผ่านร่างของ สส. ประเด็นเหล่านี้จึงควรถูกติดตามต่อว่า ในขั้นตอนถัดไปฝ่ายบริหาร หน่วยงานที่เกี่ยวข้อง รวมถึงไทยพีบีเอสและ สสส. จะมีความเห็นอย่างไร
2 ร่าง-พรรคเดียวกัน-ช่วงเวลาเดียวกัน
ยิ่งไปกว่านั้น การเสนอแก้กฎหมายไม่ได้เกิดกับองค์กรใดองค์กรหนึ่งเพียงแห่งเดียว แต่เกิดกับ ไทยพีบีเอสและ สสส.ในช่วงเวลาเดียวกัน และมีหลักการสำคัญเหมือนกัน คือยกเลิกกลไกเงินจากภาษีสุราและยาสูบที่ส่งตรงตามกฎหมาย แล้วเปลี่ยนไปเป็นเงินจากงบประมาณรายจ่ายประจำปี
ผู้เสนอทั้ง 2 ชุดยังเป็น สส.จากพรรคภูมิใจไทย
ข้อเท็จจริงชุดนี้ทำให้สามารถตั้งข้อสังเกตได้ว่า การเสนอร่างทั้งสองฉบับ สะท้อนแนวทางทางกฎหมายของ สส.พรรคภูมิใจไทยที่ไปในทิศทางเดียวกัน มากกว่าจะมองเป็นการแก้กฎหมายรายองค์กรโดยแยกออกจากกัน
น่าสนใจว่า ใครเป็นผู้ริเริ่มแนวคิดแก้กฎหมายทั้ง 2 ฉบับ มีการหารือกับรัฐบาลหรือหน่วยงานใดก่อนเสนอหรือไม่ เหตุใดจึงเสนอพร้อมกัน และเหตุใดจึงเลือกช่องทาง สส.แทนการเสนอเป็นร่างของคณะรัฐมนตรี
หรือการเลือกใช้ช่องทาง สส. หากกฎหมายไม่ผ่านมา ก็จบๆ กันไป ผลกระทบอะไรตามมาน้อยกว่าช่องทางอื่น? ทางนี้จะเหมาะสมดีแล้ว
จาก “ผู้เสนอ” สู่ “ผู้จัดงบ” จุดที่ต้องจับตา
ประเด็นนี้ยิ่งมีนัยสำคัญเมื่อพิจารณาร่วมกับผลของร่างกฎหมาย เพราะหากกฎหมายผ่าน ไทยพีบีเอสและ สสส.จะเปลี่ยนจากองค์กรที่มีแหล่งรายได้เฉพาะตามกฎหมาย มาเกี่ยวข้องกับกระบวนการจัดสรรงบประมาณประจำปีมากขึ้น
สำหรับไทยพีบีเอส ความกังวลเรื่องความเป็นอิสระได้ถูกหยิบยกขึ้นมาแล้ว โดย น.ส.ภคมน หนุนอนันต์ สส.พรรคประชาชน แสดงความเห็นคัดค้านร่างดังกล่าว โดยกังวลว่าการเปลี่ยนแหล่งรายได้อาจกระทบหลักความเป็นอิสระของสื่อสาธารณะ
จึงเกิดภาพที่ต้องติดตามต่อเป็น 2 ชั้น
ชั้นแรก : สส.จากพรรคการเมืองเป็นผู้เสนอให้ยกเลิกระบบรายได้เฉพาะขององค์กร
ชั้นที่สอง : หากกฎหมายผ่าน องค์กรเหล่านี้จะต้องพึ่งพากระบวนการจัดสรรงบประมาณประจำปีมากขึ้น ซึ่งฝ่ายบริหารและฝ่ายนิติบัญญัติต่างมีบทบาทตามขั้นตอนของกฎหมายงบประมาณ
แต่นี่ไม่ได้หมายความว่าจะเกิดการแทรกแซงทางการเมืองโดยอัตโนมัติ แต่เป็นเหตุผลสำคัญที่ทำให้ร่างกฎหมายทั้งสองฉบับควรมีคำตอบว่า จะสร้างกลไกป้องกันอย่างไร ไม่ให้อำนาจในการพิจารณางบประมาณกลายเป็นช่องทางกดดันองค์กรที่ควรมีอิสระในการปฏิบัติภารกิจ
โดยเฉพาะไทยพีบีเอส ซึ่งทำหน้าที่สื่อสาธารณะและต้องตรวจสอบผู้มีอำนาจรัฐ และ สสส. ซึ่งนำเงินไปสนับสนุนภารกิจสร้างเสริมสุขภาพผ่านภาคีและเครือข่ายจำนวนมาก
ดังนั้น สิ่งที่ต้องจับตาจึงไม่ใช่เพียงคำถามว่า “ภาษีบาปจะถูกส่งไปที่ไหน”
รวมถึงคำถามที่ใหญ่กว่านั้นว่า เหตุใด สส.จากพรรคภูมิใจไทยจึงเลือกหยิบกฎหมายของ 2 องค์กรขึ้นมาแก้พร้อมกัน เหตุใดจึงเลือกกลไก สส.เป็นผู้เสนอ และหากเปลี่ยนเป็นงบประมาณรายปีแล้ว จะออกแบบหลักประกันอย่างไรให้การตรวจสอบการใช้เงินเพิ่มขึ้น โดยไม่แลกกับความเป็นอิสระขององค์กรที่ลดลง
คำตอบของคำถามเหล่านี้จะเป็นตัวชี้ว่า การรื้อระบบ “ภาษีบาป” ครั้งนี้เป็นเพียงการจัดระเบียบวินัยการเงินการคลังตามเหตุผลของผู้เสนอ หรือจะนำไปสู่การเปลี่ยนสมดุลความสัมพันธ์ระหว่าง รัฐบาล-รัฐสภา-ไทยพีบีเอส-สสส. ในระยะยาว
ทั้งหมดนี่ เป็นประเด็นสำคัญที่ล้วนแล้วแต่จะต้องมีการพิจารณาจากผู้เกี่ยวข้องให้รอบคอบมากที่สุด ในห้วงเวลานี้
อ่านประกอบ :