

"...สตง. ตรวจพบว่า ไทยพีบีเอสจ่ายค่าตอบแทนพิธีกรและแขกรับเชิญระหว่างปี 2566–2568 รวม 214.36 ล้านบาท แต่ยังไม่มีการประกาศใช้ระเบียบกำหนดหลักเกณฑ์ เงื่อนไข และอัตราค่าตอบแทนเป็นการเฉพาะสำหรับทั้งองค์กร มีการใช้คำสั่งมอบอำนาจแทนระเบียบการเบิกจ่าย ผู้บริหารอาศัยคำสั่งมอบอำนาจทางการเงิน ที่ 110/2564 และที่ 94/2568 เป็นกลไกอนุมัติจ่ายเงิน แต่ สตง. เห็นว่า คำสั่งมอบอำนาจอนุมัติเงินไม่สามารถใช้แทนระเบียบที่กำหนดสิทธิ หลักเกณฑ์ และอัตราค่าตอบแทนได้...."
สำนักข่าว Next News รายงานความคืบหน้ากรณีสำนักงานการตรวจเงินแผ่นดิน (สตง.) ตรวจสอบการใช้จ่ายเงินขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) หรือ “ไทยพีบีเอส” ในช่วงปีงบประมาณ 2565-2568 รวมวงเงิน 5,094.56 ล้านบาท เพื่อประเมินผลสัมฤทธิ์และประสิทธิภาพการใช้จ่ายเงินด้านการผลิต จัดหา และเผยแพร่รายการ
โดยก่อนหน้านี้ สำนักข่าว Next News รายงานรายละเอียดวงเงินที่เกี่ยวข้องกับข้อบกพร่องจากการตรวจสอบรวม 230,204,470.41 บาท แบ่งเป็นค่าใช้จ่ายในการจ้างผลิตรายการข่าวโดยวิธีเฉพาะเจาะจง จำนวน 15,840,000 บาท และค่าใช้จ่ายค่าตอบแทนพิธีกร ผู้ดำเนินรายการ และแขกรับเชิญ ตามรายงานการเงินประจำปี 2566-2568 จำนวน 214,364,470.41 บาท
ต่อไปนี้ ข้อมูลเชิงลึกเกี่ยวกับการผลตรวจสอบของ สตง.กรณีนี้
ตั้ง 2 ประเด็นหลักสอบ
การตรวจสอบกรณีนี้ มีการแต่งตั้งคณะทำงานตรวจสอบการใช้จ่ายเงินของ ส.ท.ท. เมื่อวันที่ 26 มกราคม 2569 เพื่อให้ทราบว่า ส.ส.ท.ดำเนินการ และหรือปฏิบัติงานราชการชอบด้วยระเบียบ ข้อกฎหมาย หนังสือสั่งการ และแบบแผนการปฏิบัติราชการหรือไม่
มีการตั้งประเด็นตรวจสอบ ไว้ 2 ประเด็นหลัก คือ
(1.) การใช้จ่ายเงินจ้างผลิตรายการ เป็นไปตาม พ.ร.บ.การจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 มาตรา 56 วรรคหนึ่ง (2) (ค) ตลอดจนการใช้จ่ายหรือใช้ประโยชน์ นั้น เป็นไปตามวัตถุประสงค์ ประหยัด เกิดผลสัมฤทธิ์ และมีประสิทธิภาพหรือไม่
(2.) การจ่ายเงินค่าตอบแทนพิธีกรและแขกรับเชิญ และหรือบุคคลภายนอกเป็นไปตามพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย พ.ศ. 2551 มาตรา 28 (9) ประกอบระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ. 2567 ข้อ 5 ตลอดจนการใช้จ่ายหรือใช้ประโยชน์ นั้น เป็นไปตามวัตถุประสงค์ ประหยัด เกิดผลสัมฤทธิ์ และมีประสิทธิภาพหรือไม่
ผลการตรวจสอบ
ผลการตรวจสอบ แบ่งออกเป็น 2 ประเด็น
@การจัดซื้อจัดจ้างการผลิตรายการ
พบข้อเท็จจริงว่าตั้งแต่ปี พ.ศ. 2561– 2568 ส.ส.ท.ได้ดำเนินการจ้าง บริษัท พีเอ็นวาย โปรดักชั่น จำกัด ผลิตรายการข่าวเจาะย่อโลก โดยวิธีเฉพาะเจาะจง รวม 10 รายการ วงเงินงบประมาณทั้งสิ้น 15,840,000 บาท อัตราตอนละ 110,000 บาท
@การจ่ายเงินค่าตอบแทนพิธีกรและแขกรับเชิญ
จากการตรวจสอบค่าใช้จ่ายดังกล่าวย้อนหลัง 3 ปีงบประมาณ ตามรายงานประจำปี 2566 – 2568 พบข้อมูลการเบิกจ่ายจำนวน 214,364,470.41 บาท
โดยผลการตรวจสอบเบื้องต้นชี้ว่า การดำเนินการขออนุมัติเบิกจ่าย การเบิกจ่ายไม่เป็นไปตามกฎหมาย ระเบียบ ข้อบังคับ มติคณะรัฐมนตรี และแบบแผนการปฏิบัติราชการ กรณีการเบิกจ่ายค่าตอบแทนผู้ร่วมรายการและผู้ดำเนินรายการโดยไม่มีกฎหมาย ระเบียบ ข้อบังคับ หรือหลักเกณฑ์ที่ให้อำนาจให้เบิกจ่ายได้ และกรณีการจัดซื้อจัดจ้างที่อาจไม่เป็นไปตามพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 ตามมาตรา 56 วรรคหนึ่ง (2) (ค) อาจทำให้ ส.ส.ท. เสียหายรวมเป็นมูลค่า 230,204,470.41 บาท ประกอบด้วย ค่าใช้จ่ายพิธีกรและค่าใช้จ่ายแขกรับเชิญตามรายงานการเงินปี 2566–2568 จำนวน 214,364,470.41 บาท และการจ้างการผลิตรายการข่าว จำนวน 15,840,000 บาท
คำชี้แจงจากผู้บริหาร ส.ส.ท.
สตง.ได้ทำหนังสือแจ้งถึงผู้บริหาร ส.ส.ท. ทั้งอดีตและปัจจุบัน ให้ชี้แจงข้อเท็จจริง โดยสามารถสรุปคำชี้แจงเป็นประเด็น ดังต่อไปนี้
@ ปมการจัดซื้อจัดจ้างการผลิตรายการ
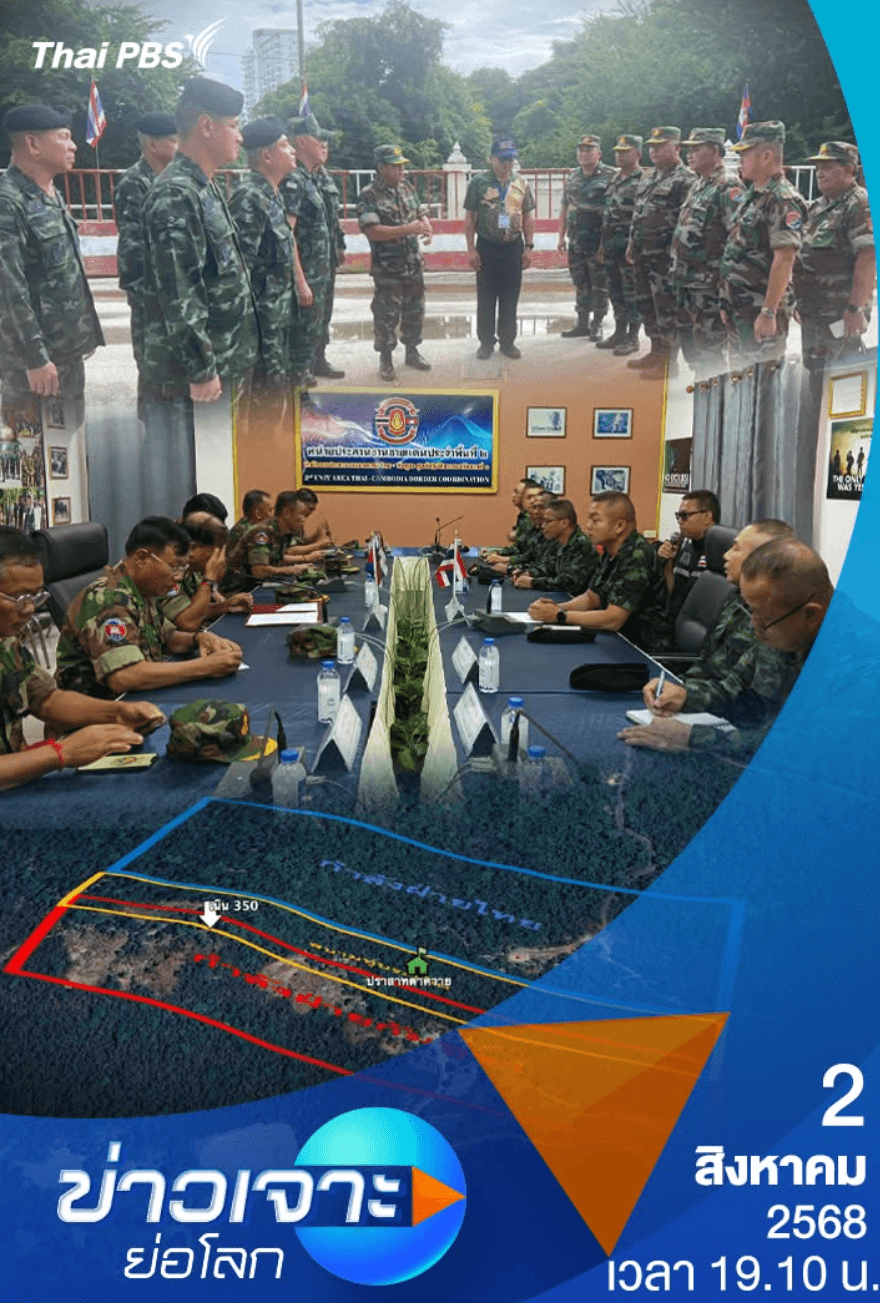
คำชี้แจงโดยสรุป ระบุว่า เริ่มจ้างบริษัท พีเอ็นวาย โปรดักส์ชั่น จำกัด ตั้งแต่วันที่ 30 พฤษภาคม 2560 ผลิตรายการ 2 รายการ ได้แก่ ห้องข่าวไทยพีบีเอส News Room และข่าวเจาะย่อโลก ส่วนการคัดเลือกครั้งแรกใช้ระเบียบการคัดสรรผู้ผลิตรายการของ ส.ส.ท. ก่อนกฎหมายจัดซื้อจัดจ้างภาครัฐ พ.ศ. 2560 มีผลบังคับใช้
ส่วนเหตุผลที่ใช้วิธีเฉพาะเจาะจง ผู้บริหารชี้แจงว่า บริษัท พีเอ็นวาย โปรดักส์ชั่น จำกัด มีคุณสมบัติเหมาะสม เนื่องจาก เป็นผู้ผลิตรายการเดิม มีประสบการณ์และความเชี่ยวชาญเฉพาะด้าน เข้าใจรูปแบบและอัตลักษณ์ของรายการ มีความพร้อมด้านบุคลากร อุปกรณ์ และเทคโนโลยี ไม่สามารถหาผู้ประกอบการรายอื่นมาทำงานทดแทนได้ทันทีในขณะนั้น จำเป็นต้องรักษาความต่อเนื่องในการผลิตและออกอากาศรายการ
ผู้บริหารยังชี้แจงว่า เป็นการจ้างเหมาผลิตรายการแบบครบวงจร โดยบริษัทรับผิดชอบทั้งการวิเคราะห์ข่าว ผลิตสารคดีเชิงข่าว จัดหาลิขสิทธิ์ภาพและเสียง จ้างทีมงาน ถ่ายทำ ตัดต่อ ออกแบบกราฟิก รวมถึงจัดหาอุปกรณ์และรับผิดชอบค่าใช้จ่ายในการผลิตทั้งหมด
ขณะที่มีคำชี้แจงเพิ่มเติมของอดีตผู้บริหาร ส.ส.ท. ระบุว่า การจ้างผลิตรายการข่าวเจาะย่อโลกกำหนดราคาต่อหน่วยเป็นรายตอน และอ้างว่าการจ้างต่อเนื่องไม่ได้มีราคาสูงกว่าสัญญาเดิม ส่วนการอนุมัติจ้างผลิตรายการผ่านการพิจารณากลั่นกรองตามลำดับชั้น ก่อนเสนอให้ผู้อำนวยการอนุมัติขั้นสุดท้าย พร้อมยืนยันว่าดำเนินการภายใต้กรอบกฎหมายและระเบียบที่เกี่ยวข้อง โดยไม่มีเจตนาจงใจทำให้ ส.ส.ท. ได้รับความเสียหาย และขอให้ สตง. พิจารณาพยานหลักฐานเพิ่มเติมเพื่อความเป็นธรรม
@ ปมการจ่ายค่าตอบแทนพิธีกรและแขกรับเชิญ
สำหรับการจ่ายค่าตอบแทนพิธีกรและแขกรับเชิญ นั้น ผู้บริหาร ส.ส.ท. ยืนยันว่า การจ่ายค่าตอบแทนพิธีกรและแขกรับเชิญดำเนินการภายใต้คำสั่งมอบอำนาจทางการเงินของ ส.ส.ท. และผ่านขั้นตอนการอนุมัติตามลำดับชั้น
แต่ยอมรับว่า ในช่วงปี 2566–2568 ส.ส.ท. ยังไม่มีระเบียบเฉพาะเกี่ยวกับการกำหนดอัตราค่าตอบแทนพิธีกรและแขกรับเชิญ จึงจำเป็นต้องใช้คำสั่งมอบอำนาจทางการเงินเป็นมาตรการชั่วคราว เพื่อให้การผลิตรายการดำเนินต่อเนื่อง ไม่กระทบภารกิจสื่อสาธารณะ ส่วนการอนุมัติค่าตอบแทนอาศัยคำสั่ง ส.ส.ท. ที่ 110/2564 ลงวันที่ 28 ธันวาคม 2564 และคำสั่งที่ 94/2568 ลงวันที่ 19 กันยายน 2568 โดยอ้างอิงระเบียบการเงิน การบัญชี และการงบประมาณของ ส.ส.ท.
พร้อมยืนยันว่า การเบิกจ่ายแต่ละครั้งมีเอกสารระบุรายละเอียดงาน เหตุผลความจำเป็น และผู้มีอำนาจอนุมัติ
ขณะที่ อดีตผู้บริหาร ส.ส.ท. ยืนยันว่า การจ่ายค่าตอบแทนเป็นไปตามกฎหมายและระเบียบที่เกี่ยวข้อง ไม่ใช่การดำเนินการโดยปราศจากอำนาจ และไม่ได้ก่อให้เกิดความเสียหายแก่ ส.ส.ท.
ส่วนค่าตอบแทนพิธีกรและแขกรับเชิญไม่สามารถกำหนดเป็นอัตราตายตัวเหมือนวิทยากรอบรมหรือสัมมนาได้ เพราะต้องพิจารณาความเชี่ยวชาญ ชื่อเสียง ประเภทรายการ ความยากง่ายในการผลิต และสิทธิในการเผยแพร่ผลงาน ขณะที่คณะกรรมการนโยบาย ส.ส.ท. อนุมัติแผนบริหารกิจการ แผนจัดทำรายการ และแผนงบประมาณประจำปี 2566, 2567 และ 2568 แล้ว จึงเห็นว่าค่าตอบแทนพิธีกรและแขกรับเชิญเป็นค่าใช้จ่ายภายใต้แผนงานและโครงการที่ได้รับอนุมัติ
ทั้งนี้ ฝ่ายบริหาร ส.ส.ท. ระบุว่า สามารถตรวจสอบเอกสารได้ เช่น ตารางออกอากาศ หลักฐานการเข้าร่วมรายการ หลักฐานการจ่ายเงิน ใบรับเงินที่ผู้รับลงนาม และเทปบันทึกรายการ โดยยืนยันว่ามีการผลิตและเผยแพร่รายการจริง
ขณะที่ อดีตผู้บริหาร เห็นว่า การนำยอดค่าใช้จ่ายทั้งหมดในช่วงเวลาที่ตรวจสอบมานับเป็นมูลค่าความเสียหาย ไม่เหมาะสม เพราะต้องพิจารณาความถูกต้องของการเบิกจ่ายควบคู่กับผลสัมฤทธิ์และประโยชน์สาธารณะจากรายการที่ผลิตด้วย
ผลการพิจารณาของสตง.
@ประเด็น การใช้จ่ายเงินจ้างผลิตรายการ
สตง.พิจารณาจากคำชี้แจงแล้ว เห็นว่า ยังไม่มีเหตุผลรองรับเพียงพอ และขัดต่อหลักความคุ้มค่าในการใช้จ่ายงบประมาณ เนื่องจาก ไทยพีบีเอสมีศักยภาพผลิตรายการเอง องค์กรมีบุคลากรประมาณ 1,200 คน มีฝ่ายข่าว สตูดิโอ กล้องถ่ายทำ อุปกรณ์ผลิตรายการ เจ้าหน้าที่ตัดต่อ และกราฟิก จึงมีศักยภาพผลิตรายการได้เอง หากบริหารจัดการอย่างเหมาะสม
ขณะที่งานจ้างไม่ได้มีลักษณะเฉพาะจนไม่มีผู้ผลิตรายอื่น ขอบเขตงานส่วนใหญ่เกี่ยวข้องกับอุปกรณ์และการสนับสนุนการผลิต เช่น กล้อง เลนส์ และไมโครโฟนไร้สาย ซึ่งไม่ได้เป็นเทคโนโลยีที่มีผู้ประกอบการรายเดียวครอบครอง
ที่สำคัญมีหลักฐานว่าสามารถจ้างผู้ประกอบการรายอื่นได้ เพราะไทยพีบีเอสเคยว่าจ้างผู้ประกอบการรายอื่นผลิตรายการที่มีลักษณะใกล้เคียงกัน เช่น รายการคุยให้คิด จึงเป็นข้อโต้แย้งสำคัญต่อเหตุผลว่าบริษัท พีเอ็นวาย โปรดักชั่น จำกัด เป็นผู้ผลิตเพียงรายเดียวในประเทศไทย
ส่วนการจ้างต่อเนื่องไม่ใช่เหตุผลเพียงพอในการใช้วิธีเฉพาะเจาะจง เพราะแม้บริษัทจะเป็นผู้ผลิตเดิมและมีความเชี่ยวชาญ แต่ไม่อาจใช้เหตุผลดังกล่าวยืนยันได้โดยลำพังว่าไม่มีผู้ประกอบการรายอื่นสามารถผลิตรายการทดแทนได้
นอกจากนี้ พระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 มาตรา 56 กำหนดให้หน่วยงานรัฐเลือกใช้วิธีประกาศเชิญชวนทั่วไปก่อน เว้นแต่เข้าข้อยกเว้นตามกฎหมาย
ส่วนมาตรา 56 วรรคหนึ่ง (2) (ค) อนุญาตให้ใช้วิธีเฉพาะเจาะจงกรณีมีผู้ประกอบการที่มีคุณสมบัติโดยตรงเพียงรายเดียว หรือเป็นตัวแทนผู้ให้บริการโดยชอบด้วยกฎหมายเพียงรายเดียวในประเทศไทย และไม่มีพัสดุอื่นใช้ทดแทนได้
สตง.จึงเห็นว่า การอ้างเงื่อนไขดังกล่าวในการจ้างผลิตรายการทั้ง 2 รายการยังไม่มีเหตุผลรองรับเพียงพอ และขัดต่อหลักความคุ้มค่าในการใช้จ่ายงบประมาณ
@ประเด็น การใช้จ่ายเงินจ้างผลิตรายการ
สตง.เห็นว่า การจ่ายค่าตอบแทนพิธีกร แขกรับเชิญ และบุคคลภายนอกขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) หรือไทยพีบีเอส ระหว่างปีงบประมาณ 2566–2568 รวม 214,364,470.41 บาท ไม่มีระเบียบหรือหลักเกณฑ์รองรับการเบิกจ่ายที่ชัดเจน จึงเห็นว่าไม่สามารถเบิกจ่ายได้และก่อให้เกิดความเสียหายตามจำนวนดังกล่าว
โดย สตง. ตรวจพบว่า ไทยพีบีเอสจ่ายค่าตอบแทนพิธีกรและแขกรับเชิญระหว่างปี 2566–2568 รวม 214.36 ล้านบาท แต่ยังไม่มีการประกาศใช้ระเบียบกำหนดหลักเกณฑ์ เงื่อนไข และอัตราค่าตอบแทนเป็นการเฉพาะสำหรับทั้งองค์กร
มีการใช้คำสั่งมอบอำนาจแทนระเบียบการเบิกจ่าย ผู้บริหารอาศัยคำสั่งมอบอำนาจทางการเงิน ที่ 110/2564 และที่ 94/2568 เป็นกลไกอนุมัติจ่ายเงิน แต่ สตง. เห็นว่า คำสั่งมอบอำนาจอนุมัติเงินไม่สามารถใช้แทนระเบียบที่กำหนดสิทธิ หลักเกณฑ์ และอัตราค่าตอบแทนได้
ขณะที่แต่ละสำนักใช้หลักเกณฑ์ภายในของตัวเอง พบการใช้แนวทางจาก 3 หน่วยงาน ได้แก่ สำนักข่าว สำนักสร้างสรรค์เนื้อหา และศูนย์สื่อสาธารณะเพื่อเด็กและการเรียนรู้ ซึ่งเป็นเพียงแนวทางบริหารภายใน ไม่ใช่ระเบียบที่ประกาศใช้รองรับการเบิกจ่ายในภาพรวมขององค์กร
นอกจากนี้ ยังพบการใช้ดุลพินิจจ่ายเงิน บางรายการขาดรายละเอียด สตง. พบว่า ใบสำคัญบางรายการไม่ปรากฏรายละเอียดงานหรือเหตุผลความจำเป็นในการจ่ายค่าตอบแทนเกินอัตราที่กำหนด โดยเจ้าหน้าที่อธิบายเหตุผลภายหลัง เช่น ชื่อเสียงหรือระดับของศิลปิน ความยากง่ายของเพลง ค่าเดินทาง และภาระงานประสานแขกรับเชิญหลายคน
ขณะที่การชี้แจงของ อดีตผู้บริหาร ที่ระบุว่า การเชิญพิธีกรและแขกรับเชิญเป็นไปตามวัตถุประสงค์ขององค์กร มีแผนงานและงบประมาณที่คณะกรรมการนโยบายเห็นชอบแล้ว แต่ สตง. รับฟังได้เพียงบางส่วน เพราะการอนุมัติแผนงานไม่ได้หมายความว่าการเบิกจ่ายเป็นไปตามระเบียบครบถ้วน
แม้ผู้มีอำนาจจะอนุมัติการจ่ายเงินตามคำสั่งมอบอำนาจ และผู้รับค่าตอบแทนลงนามรับเงินทุกครั้ง สตง. เห็นว่าเป็นเพียงหลักฐานการอนุมัติและการรับเงิน ไม่ใช่หลักฐานยืนยันว่ามีระเบียบรองรับการจ่ายเงินอย่างถูกต้อง
ขณะที่เจ้าหน้าที่รับว่ายังไม่มีระเบียบเฉพาะ เจ้าหน้าที่ที่เกี่ยวข้องชี้แจงว่า จำเป็นต้องใช้กลไกอนุมัติทางการเงินเป็นการชั่วคราว เพื่อให้การผลิตข่าวและรายการดำเนินต่อเนื่อง พร้อมระบุว่าต้องทบทวนและจัดทำระเบียบลำดับรองให้สอดคล้องกับระเบียบการเงิน พ.ศ. 2567
เบื้องต้น สตง. สรุปว่าไม่สามารถเบิกจ่ายได้ ถือเป็นความเสียหาย 214.36 ล้านบาท เห็นว่าการอนุมัติเป็นรายครั้ง การใช้ดุลพินิจ หรือการมีแผนงานที่ได้รับอนุมัติ ไม่สามารถทดแทนหลักเกณฑ์และอัตราค่าตอบแทนที่ต้องกำหนดไว้โดยชัดแจ้ง จึงประเมินความเสียหายเท่ากับยอดจ่ายทั้งหมด
ผลสรุปการตรวจสอบ
สตง.จึงเห็นควรให้อาศัยอำนาจตามมาตรา 54 (4) แจ้งผลการตรวจสอบต่อประธานกรรมการนโยบายองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย เพื่อดำเนินการตามหน้าที่และอำนาจตาม 28 (5) แห่งพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย พ.ศ. 2551 ดำเนินการทางวินัย กับผู้อำนวยการ ส.ส.ท. ทั้งอดีต และปัจจุบัน พร้อมดำเนินการให้มีการชดใช้ค่าเสียหายแก่องค์การกระจายเสียงและแพร่ภาพสาธารณะ แห่งประเทศไทย รวมจำนวน 230,204,470.41 บาท
และให้ดำเนินการทางวินัยกับพนักงานหรือลูกจ้างขององค์กรตามระเบียบที่คณะกรรมการบริหารกำหนด กรณีดำเนินการอนุมัติจ่ายเงินค่าใช้จ่ายพิธีกรและแขกรับเชิญโดยไม่มีกฎหมาย ระเบียบ ข้อบังคับที่ให้อำนาจรองรับการเบิกจ่ายไว้อย่างแน่ชัด และไม่ดำเนินการตามพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ.2560 มาตรา 56 วรรคหนึ่ง (2) (ค) รวมจำนวน 10 คน พร้อมดำเนินการให้มีการชดใช้ค่าเสียหายแก่องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย รวมจำนวน 230,204,470.41 บาท ด้วย
ขณะที่มีรายงานข่าวว่า ในวันที่ 14 ตุลาคม 2569 นี้ สตง.โดยนายสุทธิพงษ์ บุญนิธิ โฆษก สตง. จะเปิดแถลงข่าวผลการตรวจสอบการใช้จ่ายเงินของ ส.ส.ท. หรือไทยพีบีเอส เป็นทางการ
รายละเอียดจะเป็นอย่างไรนั้น ต้องคอยติดตามดูกันต่อไป
อ่านข่าวเกี่ยวข้อง :
ปมสตง.ตรวจสอบการใช้จ่ายงบประมาณ ไทยพีบีเอส
สตง.ตั้งทีมเฉพาะกิจสอบใช้งบไทยพีบีเอส รถหลวง-ซื้อเจาะจง-จ้างพิธีกรแพง
ผอ.ไทยพีบีเอส แจงกรณีสตง.ตั้งทีมฯ สอบใช้งบ ตอบได้หมด - ไม่มีปัญหาอะไร
ชี้แล้วไม่ผิดทั้งคู่! ไทยพีบีเอสยุติสอบปมใช้รถหลวง 'จิตติมา–ก่อเขต'
จาก 2 ลาม 30 ผู้บริหาร! สตง.รื้อปมใช้รถไทยพีบีเอส จับตาเรียกเงินคืน?
สตง.เปิดแผลไทยพีบีเอส! เทงบผลิตรายการ5พันล.ยังตอบไม่ได้คนดูจริงแค่ไหน
ฉบับเต็ม! สตง.ตรวจไทยพีบีเอสใช้งบ 5 พันล.ชี้เกณฑ์รวน-พิสูจน์คนดูไม่ได้
สตง.เปิดอีกแผลไทยพีบีเอส สั่งชดใช้ 85 ล้าน ปมจ้างผลิตรายการ-ค่าพิธีกร
เปิดครบ! สตง.เช็กบิลไทยพีบีเอส จี้ฟัน วันชัย-10 ผู้บริหาร/ชดใช้ 85 ล.
Thai PBSขอ ปธ.คตง.สอบ สตง.ปมไขข่าวชี้มูล 10 พนง.-ชดใช้ 85ล.ทำเข้าใจผิด
'ส.ส.ท.' แจงกรณีข่าวเรียกเงินคืน 85 ล.-เสนอสอบวินัย ยันไม่มีทุจริต
ยอดชดใช้พุ่ง 230 ล.! สตง.สอบใช้งบไทยพีบีเอส ล่าสุด ‘วิลาสินี' โดนด้วย
ปมรื้อภาษีบาปสะกด ไทยพีบีเอส
จับตา 'ภูมิใจไทย' เปิดวอร์ ขยับ2 กม. รื้อภาษีบาป สะกด ไทยพีบีเอส-สสส.?
6 องค์กรสื่อ แสดงจุดยืนแก้กม.ไทยพีบีเอส-เรียกร้องกก.บริหารปฏิรูปองค์กร
ศุภชัยแจงยื่นแก้ กม. 4 ฉบับ รื้อระบบเงิน‘สสส.-ไทยพีบีเอส’ยันไม่ได้ยุบ!
‘ไทยพีบีเอส’ ย้ำ ‘สื่อสาธารณะ’ต้องเป็นอิสระ ปมปรับที่มารายได้เป็นงบรัฐ
สภาผู้บริโภคแถลงการณ์ค้านแก้กม.ไทยพีบีเอส ชวนป้องสื่อสาธารณะ
'วันชัย' โพสต์แผนปฏิรูปไทยพีบีเอส 3 ระยะ-เห็นผลจริงในปี 70-72